群翊(6664)訂單能見度直達2027年底!毛利率從68%降至49%,楊梅二廠成獲利關鍵
優分析 Uanalyze
2026年10月21日(優分析/產業數據中心報導)⸺ 群翊(6664)受惠半導體先進封裝設備需求,訂單能見度持續拉長,新接訂單交期已延伸至一年以上,先進封裝設備也自2025年第四季起量產出貨。
不過,營運成長並非毫無隱憂,毛利率從2025年第二季的67.89%降至2026年第二季的49.27%,反映產品組合與客戶地區變化帶來的獲利波動。
隨著楊梅二廠規劃持續調整,以及玻璃基板量產時程仍有不確定性,2026至2027年的獲利表現,將取決於訂單轉換、產能擴張與高階產品放量速度。
訂單交期拉長至一年以上,先進封裝成中長期動能
群翊目前訂單能見度延伸至2027年底,設備交期也從過去約半年,逐步拉長至8至10個月,近期更達一年以上,顯示客戶設備需求與產能規劃仍具延續性。
先進封裝設備已自2025年第四季起量產出貨,成為公司拓展半導體業務的重要布局。
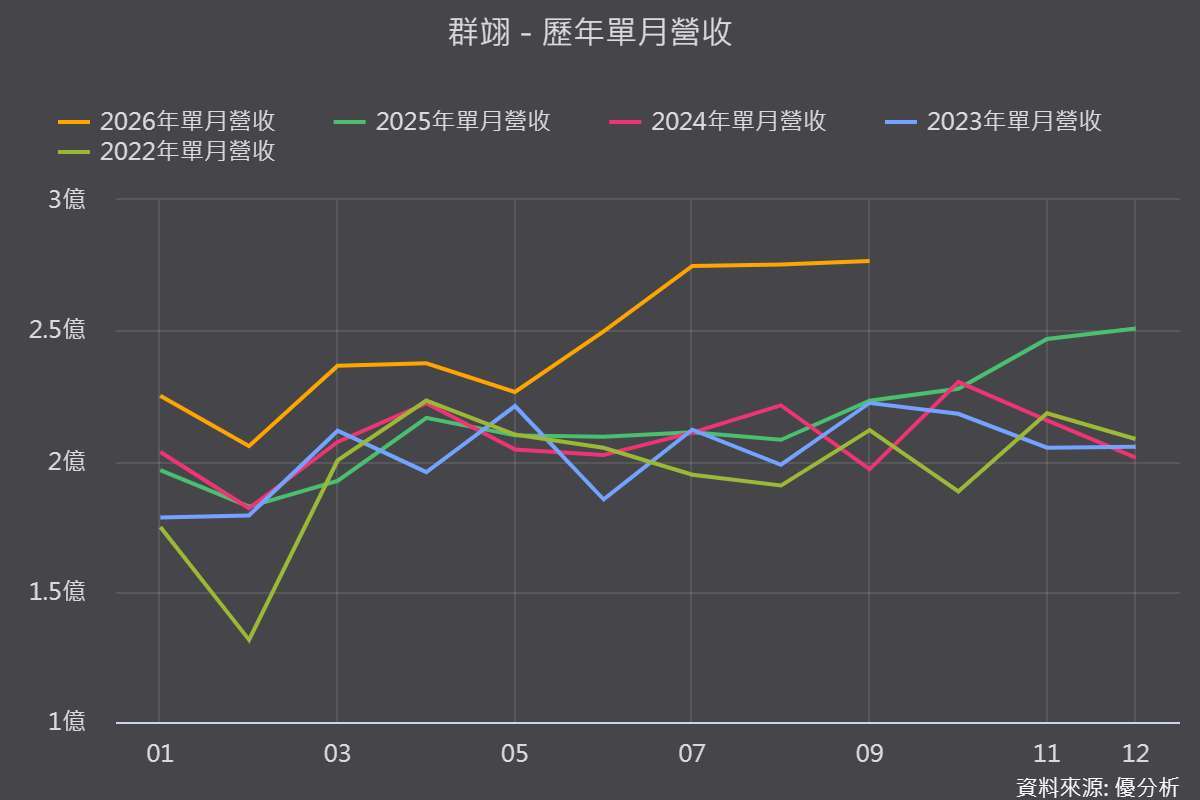
營收方面,2026年前八月營收年增18.74%,第三季營收季增約15.9%、年增28.73%,創單季新高。
不過,訂單能見度長不等於獲利同步成長,後續仍須觀察訂單交付進度、產品組合與毛利率能否回升。
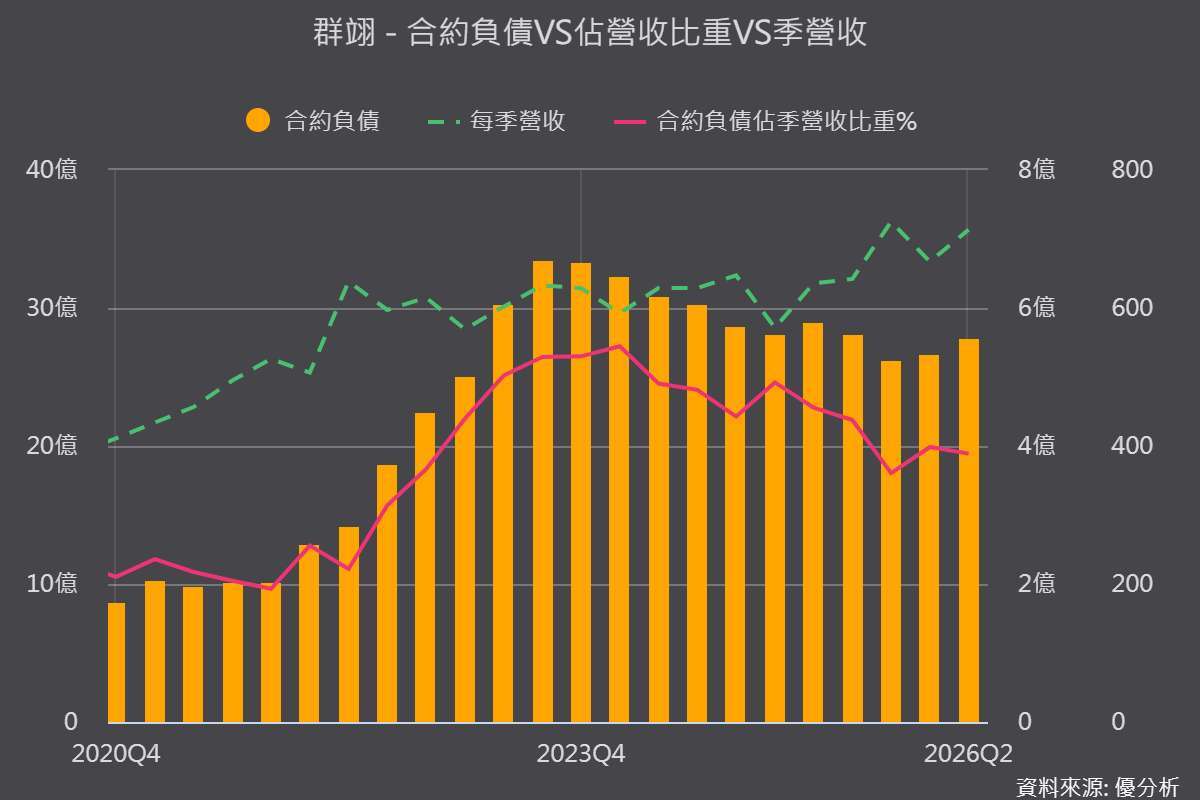
(圖片來源:優分析產業資料庫)
毛利率從67.89%降至49.27%,產品組合成關鍵變數
群翊毛利率曾在2025年第二季達67.89%,但2025年第四季降至50.1%,2026年第二季進一步降至49.27%,與高峰相比落差明顯。即使營收維持成長,毛利率下滑仍可能限制獲利增幅,顯示營收規模並非判斷營運表現的唯一指標。
後續應持續追蹤先進封裝設備占比、不同地區客戶的出貨組合,以及新設備量產初期的成本變化。
法人估計群翊2026年EPS約16至17元,2027年先進封裝效益若進一步發酵,獲利仍有成長空間,但預估值仍須視實際出貨與毛利率表現驗證。
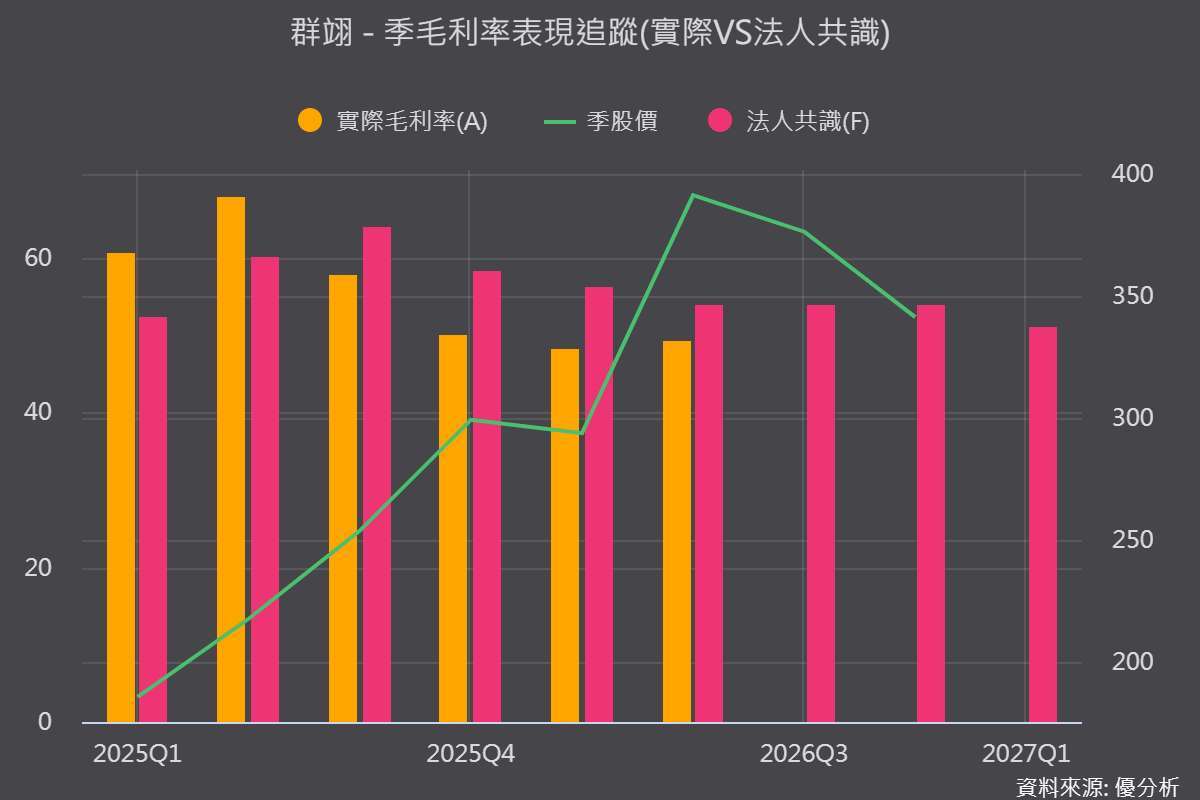
(圖片來源:優分析產業資料庫)
楊梅二廠時程仍待確認,玻璃基板量產可能落在2028至2029年
楊梅二廠是群翊中長期擴產的重要觀察點,但過去公開資訊對動工、完工及新增產能的說法並不一致,曾出現2026年動工、2028年完工投產,以及新增產能20%至40%或更高等不同規劃。
這代表市場在評估新廠效益時,應以公司最新正式公告為準,不宜直接將不同時點的產能數字視為同一口徑。
玻璃基板方面,群翊投入TGV相關技術已逾六年,小尺寸基板已有進展,但放大尺寸後仍面臨破片、薄化與孔徑一致性等挑戰,真正量產時點可能落在2028至2029年。
短期而言,先進封裝設備出貨與既有訂單交付仍是營運重點;玻璃基板則較偏向中長期題材,量產進度及客戶導入情況將決定後續成長潛力。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 資金大洗牌!卡位台美韓AI黃金三角版圖
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 創新服務(7828)最新動態:雙臂植針機目標大上修!TGV放量時程遞延至2028下半年!
- 群翊(6664)在手訂單突破三年能見度!解析先進封裝與玻璃基板佈局進度
- 【優分析即時新聞】鈦昇(8027)EMIB設備6月起出貨,訂單能見度直達2027年首季
- 勤凱(4760)營收連11月創高卻暗藏「虛胖」?毛利率探底後,銀價回落能帶動獲利真爆發?

- 講座
- 公告
上一篇
下一篇