美債殖利率回檔或衝高?摩根許長泰剖析4大推升主因 估Fed最快12月升息
鉅亨網記者張韶雯 台北
 AI新聞摘要
- 1.摩根資產管理估Fed 10月暫緩降息、12月有機會啟動1次降息。
- 2.許長泰指美債殖利率偏高受通膨黏性、經濟韌性、財政赤字與大選不確定性推升。
- 3.美元短期仍強,建議配置中短天期公債、高品質信用債,並留意台韓日AI鏈。
美債殖利走高、能源價格上漲,狙加上美國期中選舉摩根資產管理今(21)日發表最新第四季市場展望,針對全球總體經濟、美債殖利率變化以及聯準會(Fed)的貨幣政策路徑進行剖析。摩根資產管理亞太區首席市場策略師許長泰(Tai Hui)指出,當前全球金融市場正處於高利率環境過渡期,美國經濟整體表現依然強勁,但在通膨壓力、政府債務升高及地緣政治等因素交織下,美債殖利率短線持續上揚,他認為Fed 在12月有機會啟動 1 次升息。
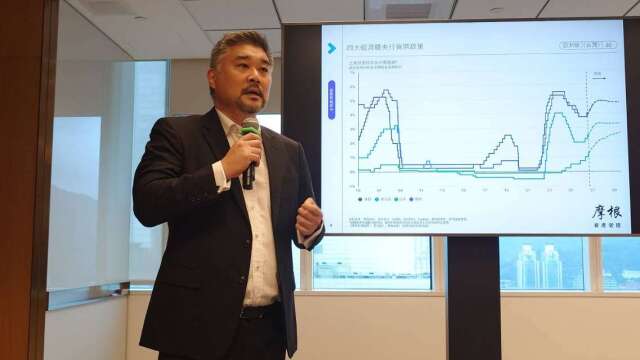
針對近期美國國債殖利率維持在相對高檔甚至持續走高的現象,許長泰分析,主要由四大核心因素推升:
-
通膨黏性與地緣政治風險: 年初市場普遍預期聯準會將順利啟動降息,然而以巴衝突、俄烏戰爭等區域衝突延燒,不僅帶動國際原油價格攀升,成品油價格居高不下,進一步加劇了成品端通膨壓力,使通膨回落速度放緩。
-
美國經濟基本面具備韌性: 聯邦基金利率維持高檔,本質上反映了美國經濟的健壯度。無論從國內生產毛額(GDP)、採購經理人指數(PMI)或失業率數據來看,美國經濟均表現穩健,特別是消費支出與政府財政支出提供了強勁支撐。
-
政府財政赤字與發債壓力: 近年來市場對美國政府財政赤字規模及龐大債務負擔的疑慮增加。美債供給大幅提升,要求更高的風險溢價,對中長期美債殖利率形成了持續的推升力量。
-
大選變數與政局不確定性: 美國總統大選及國會選舉帶來政治風險,民主黨與共和黨在債務上限與財政法案上的談判角力,加劇了短期的市場波動與避險情緒。
談及聯準會(Fed)的貨幣政策走向,許長泰認為,短時間內聯準會可能維持利率不動,但隨著通膨逐漸受到控制,整體利率環境最終仍將走向緩和。
針對接下來的降息路徑與時程,許長泰預測:Fed 在近期會議(10月)將暫緩降息,但在12月有機會啟動 1 次升息;進入 2027 年之後,聯準會預計仍有空間再升息一至兩次。但若美債殖利率因極端因素進一步衝高,如達到 6% 或 7%,將顯著增加經濟衰退的風險,屆時Fed 將被迫採取更激進的降息措施來刺激經濟。從當前的基準情境來看,經濟陷入深度衰退的概率較低,他認為利率將呈現漸進式回落。
在匯率方面,許長泰分析,短期內受惠於美國經濟相對強勁以及聯準會政策立場偏向鷹派,美元仍將維持相對強勢。不過,隨著聯準會降息週期明確化,美元強勢格局可望逐漸告一段落。
面對波動的宏觀環境,摩根資產管理建議投資人採取多元化的資產配置策略,儘管短期市場受到政策與地緣政治干擾,投資人應回歸基本面,鎖定具備長期成長動能的題材,並善用債券與多元資產配置來平衡投資組合波動。
- 台韓AI產業大PK!揭密下一波成長關鍵
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 借錢愈來愈貴!美歐逾50億美元債務發行踩煞車
- 〈台幣〉股匯同步狂歡!開低走高強勢勁升1.29角收32.488元
- 〈貴金屬盤後〉評估Fed升息訊號 金價下滑
- 美股多頭還能撐?財報與Fed成考驗 標普7500點是關鍵防線

- 講座
- 公告
下一篇