〈財報〉少漲價也能交好成績!寶僑上季營收、獲利勝預期 盤前漲逾3%
鉅亨網編譯段智恆 綜合外電
 AI新聞摘要
- 1.寶僑首季營收232.8億美元、EPS 2美元,皆優於預期;既有業務銷售額年增4%,創三年最快。
- 2.銷量增2.4%、價格僅漲0.4%,顯示少漲價策略奏效。
- 3.原料、能源與運輸成本衝擊估增至14億美元,全年EPS展望6.89至7.11美元;收購Thorne後營收成長預估升至2%至4%。
寶僑(PG-US)2027會計年度首季(截至9/30)營收與獲利雙雙優於市場預期,顯示在消費者精打細算之際,控制漲價幅度、以銷量帶動成長的策略奏效。不過,原料、能源與運輸成本持續攀升,公司將全年相關成本對獲利的衝擊預估提高至14億美元,仍維持核心獲利展望。該公司周四(22日)美股盤前股價一度上漲3.2%,報161.88美元。
截稿前,寶僑(PG-US)盤前上漲2.74%,每股暫報161.14美元。
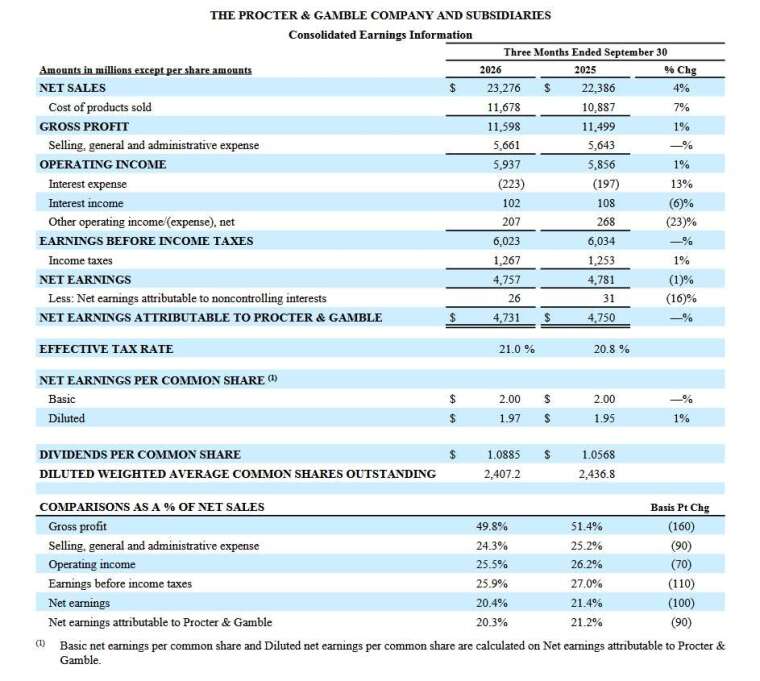
綜合外媒報導,寶僑截至9月底的首季營收年增4%至232.8億美元,高於市場預估約228億美元;調整後每股純益為2美元,與去年同期持平,優於分析師預期的1.88美元。
控制漲價吸引顧客 既有業務成長創三年最快
排除併購與匯率等因素後,寶僑既有業務銷售額成長4%,創三年最快,超越市場預期的2%。整體銷量增加2.4%,價格上漲約0.4%,顯示成長主要來自銷量擴張。
旗下擁有Tide洗衣精、幫寶適尿布與潘婷洗髮精的寶僑,希望透過較少漲價吸引顧客、擴大市占。涵蓋不同價位的日常用品,也有助公司因應消費者支出轉趨謹慎的環境。
首季各產品類別均呈現成長,扭轉前季部分業務持平或下滑的局面。其中,美容業務成長5%,健康照護與居家用品分別成長3%及5%。高價護髮產品需求支撐美容業務銷量,反映即使家庭預算受到油價與食品成本擠壓,消費者仍願意投入自我照護。
成本衝擊升至14億美元 收購Thorne推升營收展望
寶僑預估,2027會計年度原料、能源與運輸成本增加,將使獲利減少約14億美元,高於先前估計的10億美元。若加計高利率與匯率因素,預估對獲利成長造成約11%的拖累。
公司指出,美伊戰爭推升燃料價格,加上部分路線卡車司機短缺,運輸成本壓力升高。儘管供應鏈效率改善等措施帶來相當於250個基點的生產力節省效益,首季核心營業利益率仍下滑80個基點。
寶僑正透過供應商議價、優化運輸路線與產品創新因應挑戰,並維持全年既有業務銷售成長1%至3%、調整後每股純益6.89至7.11美元的預測。
另一方面,38億美元收購保健品牌Thorne的交易已於10月1日完成,帶動全年整體營收成長預估由1%至3%上調至2%至4%。由於交易在首季結束後才完成,併購效益將反映於後續業績。
- AI熱潮下一站?台韓半導體藏哪些機會
- 掌握全球財經資訊點我下載APP
延伸閱讀
- AI雲端股跌不停!黃仁勳喊需求爆表 為何市場仍不買單?
- 漏洞還沒公開駭客就出手!PHP資安危機掀全球停站潮
- 8250億美元!Meta未來支出承諾曝光 AI算力與能源都要買
- 8250億美元!Meta未來支出承諾曝光 AI算力與能源都要買

- 講座
- 公告
下一篇