中國市場衰退與成本壓力重擊 賓士下調2026年獲利預期
鉅亨網編譯劉祥航 綜合報導
 AI新聞摘要
- 1.賓士下調2026年利潤率與獲利展望,核心汽車部門ROS降至2%至3%,EBIT與自由現金流預測同步轉弱。
- 2.主因中國需求嚴重萎縮,賓士第三季中國銷量暴跌31%,全球核心汽車銷量年減8%。
- 3.賓士股價盤中重挫5.5%;公司將削減行政與研發支出,並推自願離職方案與新車攻勢。
德系豪華車廠賓士(Mercedes-Benz)周二(27日)宣布下調2026年全年的利潤率與獲利展望,主要歸因於中國市場需求嚴重萎縮,以及第四季成本顯著攀升。
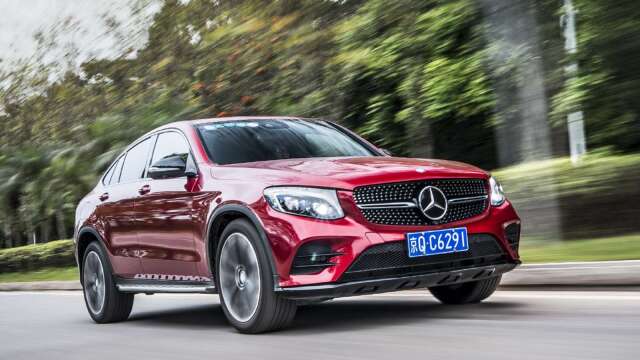
受此利空消息打擊,賓士股價盤中一度重挫高達5.5%,創下一個多月來的最大單日跌幅,今年累計跌幅已超過三分之一。
根據賓士發布的最新財測,旗下核心汽車部門的調整後銷售報酬率(Return on Sales)下修至2%至3%,低於原先預估的3%至5%。在集團層面,息稅前利潤(EBIT)由原先預期的「大幅成長」調降為與去年持平;工業自由現金流預測也從原先的「稍微低於」去年,下調為「大幅低於」去年水準。
雖然賓士第三季初步營運數據略高於市場預估,但第四季面臨原物料價格上漲與供應鏈緊張(包含鋁材與化學品成本增加),大幅壓抑了未來的獲利空間。
中國過去曾是德系車廠主要的獲利引擎,如今卻演變為棘手的策略考驗。數據顯示,賓士第三季在中國市場的銷量暴跌31%,拖累全球核心汽車銷量年減8%。
對此,Metzler 分析師Daniel Schwarz指出:「中國市場是導致德系車廠表現疲軟的主因。」Schwarz進一步分析,賓士與BMW在中國市場的曝險極高;相較之下,保時捷(Porsche)因降低對中國的依賴並轉向更高端的奢華市場,受中國本土製造商擴張的衝擊較小。
此外,同業如福斯(Volkswagen)與BMW今年先前已陸續下調營運展望。
面對獲利受挫,賓士執行長Ola Källenius主導的「重質不重量」高端策略正面臨嚴峻考驗。此策略旨在縮減銷量並專注於高單價車款(如 S-Class、Maybach 及 G-Class),然而隨著中國房地產市場衰退削弱奢侈品消費,加上當地競爭對手在價格、科技與設計上的強勢逼人,使高階車款的獲利難以為繼。
為因應營運逆風,執行長Källenius正採行全面性的成本削減措施,包括削減行政與研發支出,並針對德國員工推出自願離職方案(優離方案)以精簡人力。
另一方面,賓士規劃展開近年規模最大的新車攻勢,預計推出新一代 GLC 與 CLA 電動車款,並對 S-Class、GLE 等主力車型進行改款,期盼能在早先 EQS 及 EQE 等純電車型銷售受阻後,重新帶動市場需求。
- AI熱潮下一站?台韓半導體藏哪些機會
- 掌握全球財經資訊點我下載APP

- 講座
- 公告
上一篇
下一篇