〈財報〉業績超標股價卻崩了!開拓重工盤前跌逾10% 市場在怕什麼?
鉅亨網編譯段智恆 綜合外電
 AI新聞摘要
- 1.開拓重工Q3營收206.8億美元、EPS 7.20美元皆優於預期,營業利益率20.6%
- 2.未交付訂單達781億美元創新高,但公司維持全年營收成長展望、Q4僅估溫和成長
- 3.AI基建需求疑慮未消,盤前股價一度跌逾10%,截至盤前報645美元
有「景氣金絲雀」之稱的開拓重工(CAT-US)周四(29日)美股盤前公布2026會計年度第三季(截至9月30日)財報,營收與調整後每股純益均優於市場預期,未交付訂單也創新高,但公司維持全年營收成長展望,未能化解投資人對人工智慧(AI)基礎建設熱潮能否延續的疑慮,股價盤前一度重挫逾10%。
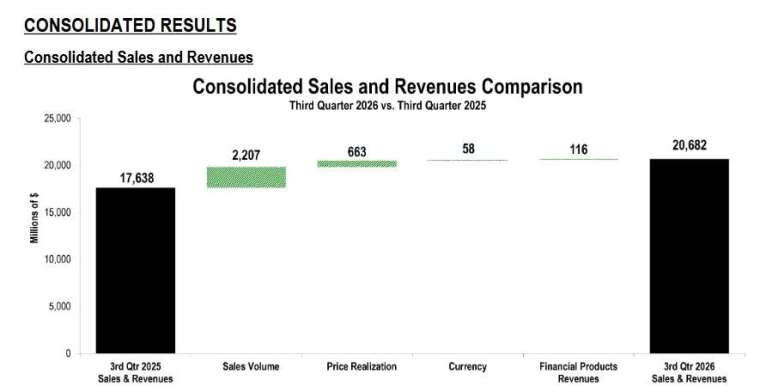
根據財報,開拓重工第三季營收年增17%至206.8億美元,高於LSEG調查預估的205.5億美元;調整後每股純益由去年同期4.95美元升至7.20美元,優於預估的7.08美元。營業利益率達20.6%,較去年同期提高約3個百分點,也高於市場預期。
截稿前,開拓重工(CAT-US)周四盤前股價下跌9.59%,每股暫報645.00美元。
訂單創高仍難過關 全年展望未上修成焦點
開拓重工第三季未交付訂單總額達781億美元,較第二季增加60億美元,年增382億美元,雖創歷史新高,但增加速度較今年稍早放緩。
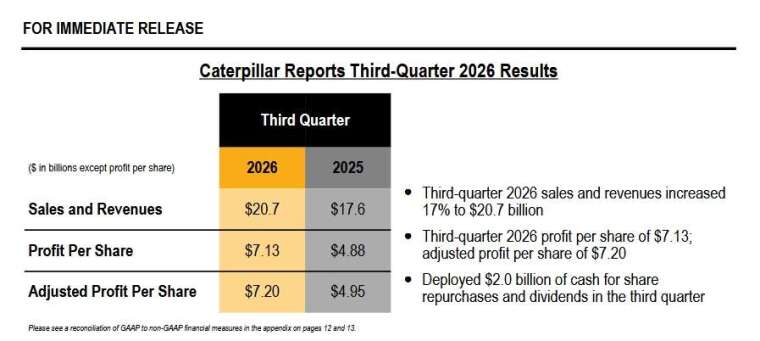
公司維持2026年營收成長百分之十幾中段至高段的預測,分析師則預期約18%,接近公司預測區間高端。開拓重工另預估,第四季營收較去年同期僅「溫和」成長,讓期待更強勁展望的投資人失望。
獲利超標的組成也受到檢視。第三季營業利益包含1.28億美元與《國際緊急經濟權力法》(IEEPA)關稅退還相關的利益,公司全年關稅成本預估則維持約22億美元。
Oppenheimer分析師Kristen Owen指出,儘管各事業普遍成長,這次獲利超標的品質仍讓投資人看見開拓重工的弱點,顯示市場不只看當季數字,也在檢驗後續成長力道。
能源業務成最大支柱 AI建設面臨政策與融資壓力
開拓重工以黃色挖土機、推土機與大型礦用卡車聞名,如今製造發電機、大型引擎與燃氣渦輪的動力與能源事業,已成為營收最大的業務。第三季該部門營收年增18%至89億美元,採礦與營建業務也分別成長15%及18%。
受惠資料中心用電需求,公司正推動多年擴產計畫,提高大型引擎與燃氣渦輪產能,今年稍早也調高發電設備銷售目標。不過,市場對AI投資回報的疑慮,加上利率攀升推高融資成本,已使相關供應鏈承壓。
資料中心的政治阻力也在增加。美國期中選舉前,耗電、用水及電費上漲疑慮成為競選議題,紐約州等地限制新開發案,增添建設地點與啟用時程的不確定性。
Raymond James分析師Tim Thein則指出,儘管監管與信用風險升溫,經銷商回饋仍顯示訂單需求強勁,尤其大型燃氣引擎交期仍處歷史偏長水準。
截至周三收盤,開拓重工股價已較6月高點下跌約33%。這次財報後再遭拋售,反映即使營運持續成長,市場仍期待更明確的證據,證明AI基建需求足以支撐未來業績。
- AI熱潮下一站?台韓半導體藏哪些機會
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 〈財報〉猛健樂賣翻了!禮來大幅上修全年營收展望 盤前股價漲逾4%
- 拉加德提前走人!ECB接班兩強浮現 誰來接招通膨與法債風險?
- 升息壓得住AI熱潮?Fed傳聲筒揭華許政策兩難
- 挑戰輝達先燒錢!Google晶片賣出數十億美元 現金流卻承壓

- 講座
- 公告
上一篇
下一篇