adidas財報解讀|服飾撐起成長 台灣鞋廠訂單待觀察
優分析 Uanalyze
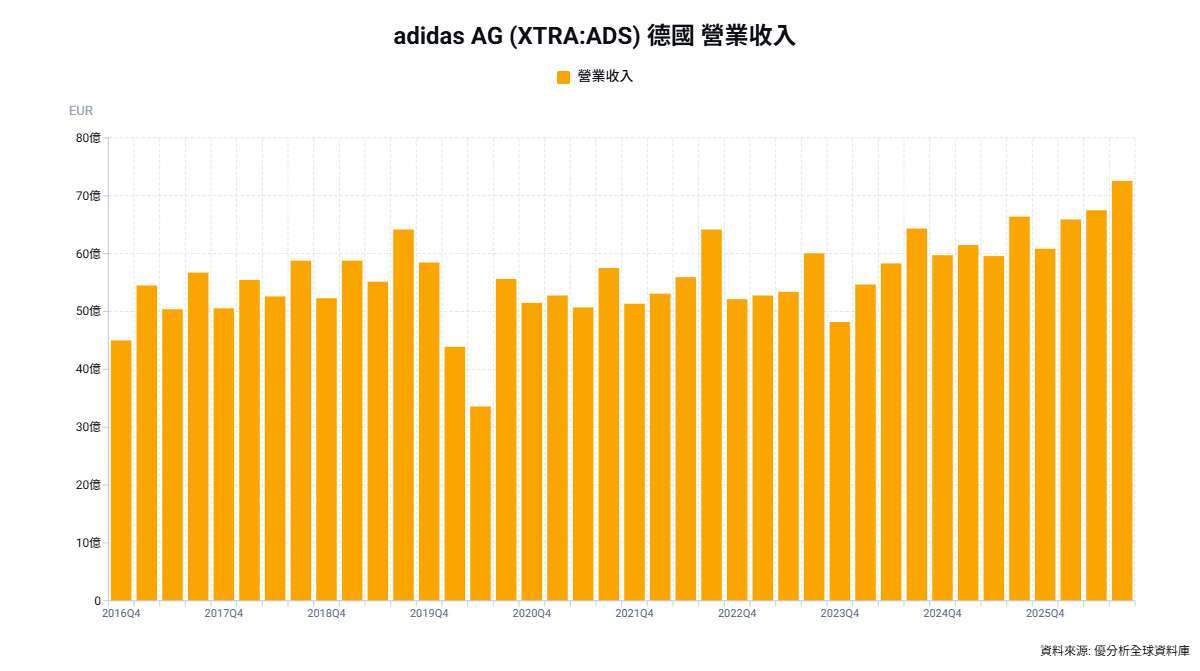
2026年10月30日(優分析/產業數據中心報導)⸺ 愛迪達adidas(ADS-DE)第三季財報亮點集中在服飾與獲利。服飾營收28.98億歐元,較市場預期高出約5.2%;鞋類營收38.27億歐元,大致符合預期。整體營收72.52億歐元,小幅超出預期約0.8%,息稅折舊攤銷前利潤(EBITDA)則高於預期約10.2%。
第三季服飾營收按固定匯率計算年增19%,鞋類持平。執行長Bjorn Gulden表示,休閒鞋市場庫存偏高、折扣增加,adidas休閒鞋銷售下滑,但跑步等運動功能鞋成長,抵銷部分壓力;服飾則受休閒服飾帶動,其中Originals系列服飾在較低基期下成長近五成。
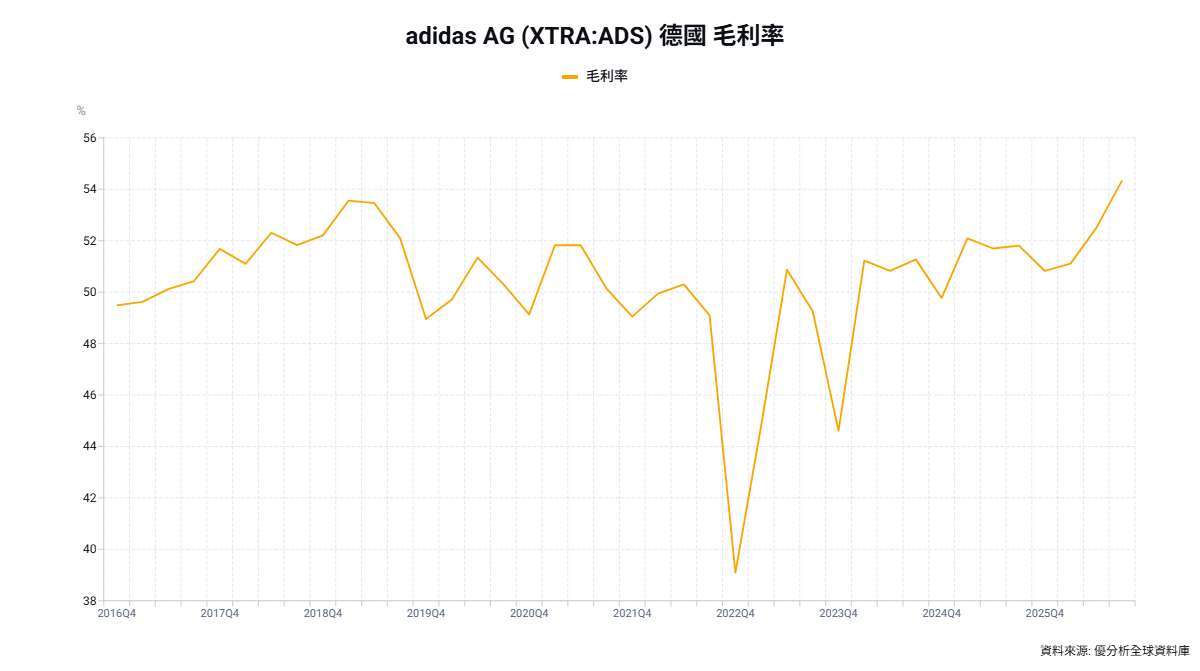
獲利方面,第三季毛利率升至54.3%,年增2.5個百分點。公司表示,定價與折扣管理、直營通路占比提高,以及約2億歐元關稅退稅,都有助毛利率表現;排除退稅影響後,當季毛利率約為51.5%,與去年同期持平。
adidas將全年營業利益預估由23億歐元上修至25億歐元。公司說明,上修包含本業獲利增加約1億歐元及關稅退稅2億歐元,同時規劃在第四季提列約1億歐元費用,處理不再需要的資產、系統及組織調整,以降低未來成本。
通路方面,第三季直營營收按固定匯率成長17%,批發僅成長2%。Gulden指出,零售通路庫存偏高,公司不願在折扣環境下大量推貨;服飾在自營門市較容易取得陳列空間,批發夥伴調整商品配置的速度相對較慢。
歐洲第三季營收下滑4%,公司預期第四季可恢復高個位數成長。財務長Harm Ohlmeyer表示,歐洲SAP系統轉換使最多約5,000萬歐元的出貨由第三季遞延至第四季。Gulden提醒,第四季回升不代表歐洲整體市場已改善,休閒鞋仍面臨庫存與折扣壓力。
台灣供應鏈方面,志強-KY(6768-TW)及來億-KY(6890-TW)的adidas營收占比約五至六成,品牌採購動向對兩家公司影響較大。不過,adidas本季成長主要來自服飾,鞋類銷售持平,品牌上修獲利預估未必代表鞋廠訂單同步增加,後續仍須觀察鞋類採購量、產品組合與工廠產能利用率。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- AI熱潮下一站?台韓半導體藏哪些機會
- 掌握全球財經資訊點我下載APP
鉅亨贏指標
了解更多#價值低估股


- 講座
- 公告
上一篇
下一篇