IT通路雙雄股價走勢分歧!同樣受惠記憶體漲價,聯強、大聯大獲利模式有何不同?
優分析 Uanalyze
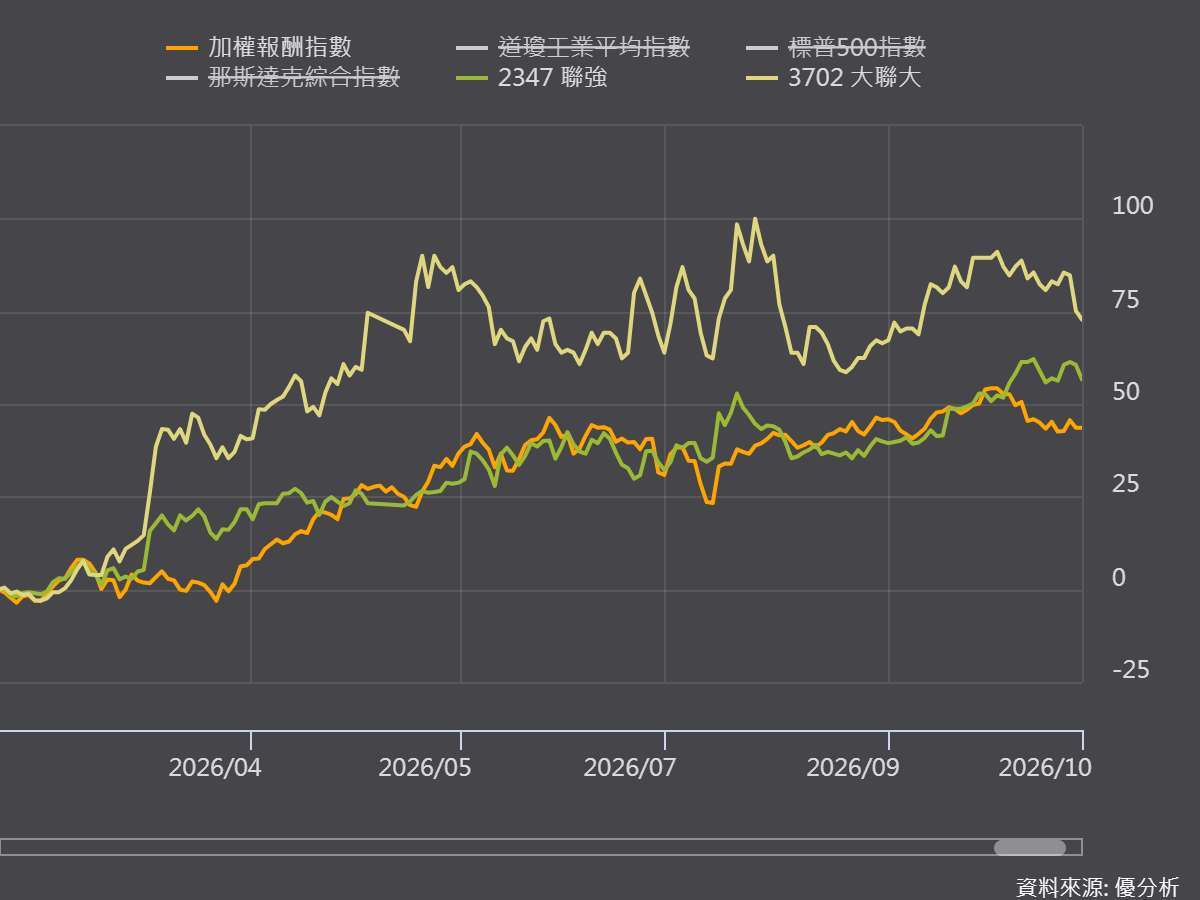
2026年10月30日(優分析/產業數據中心報導)⸺ IT通路股今年表現亮眼,聯強(2347-TW)與大聯大(3702-TW)年初以來股價漲幅均超越加權報酬指數,但這一波台股回檔,兩家公司走勢開始分化。聯強累計上漲逾5成,股價仍維持在波段高點附近;大聯大漲幅雖一度接近1倍,卻自8月高點持續回落。兩家公司同樣受惠記憶體漲價,獲利成長的來源卻截然不同,也成為市場重新評估兩家公司明年展望的關鍵。
大聯大今年獲利成長,有相當大一部分來自記憶體漲價帶來的價差擴大。記憶體元件占營收比重已從2024年第2季的29%升至今年第2季的54%,帶動單季營收年增82.2%至4,562億元,營業利益更大增143.5%至120億元。獲利增幅明顯高於營收,關鍵在於毛利率從3.82%提高至4.43%。相較之下,營業費用也隨營收增加77%,費用率改善有限,說明這波獲利成長主要來自記憶體漲價帶動毛利率及毛利金額同步增加,而非費用控制所帶來的營運槓桿效益。
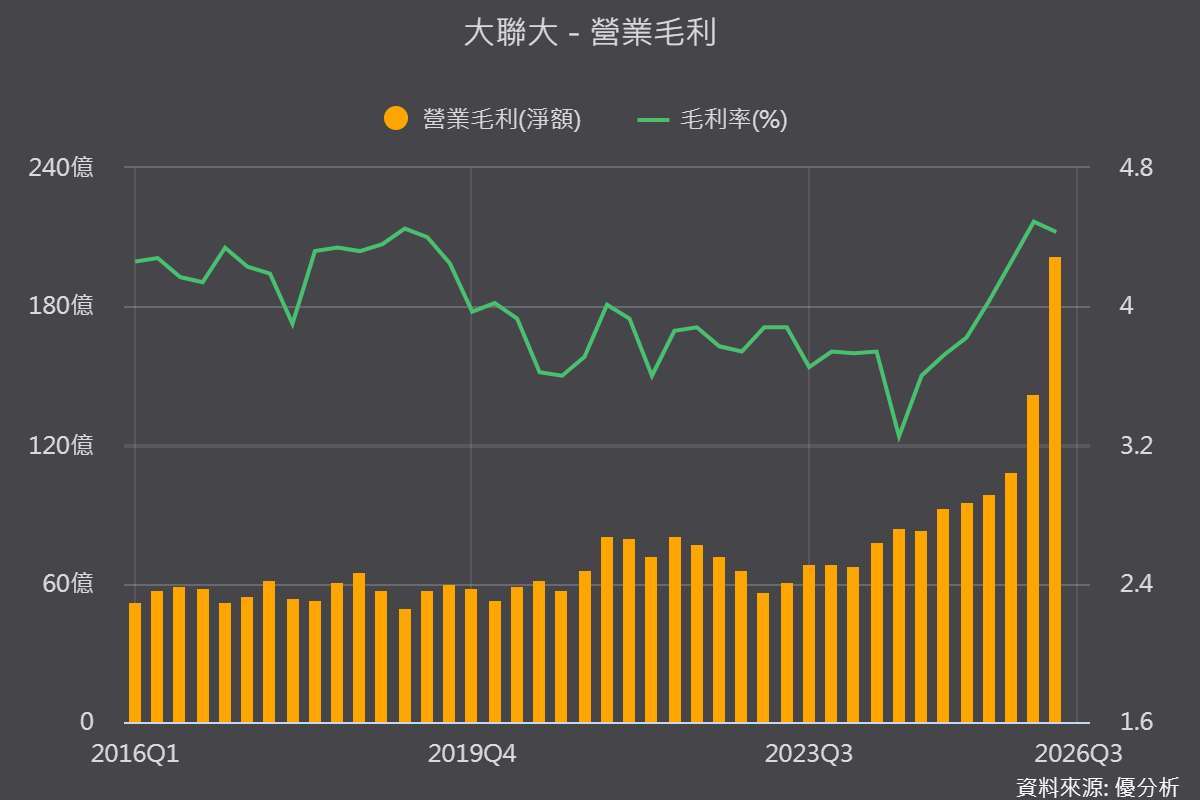
記憶體缺貨時,客戶更在意能否取得貨源,掌握原廠供貨配額的通路商因此有機會擴大價差。同樣代理記憶體的至上(8112-TW),毛利率也從2.87%升至3.77%。因此,大聯大今年獲利大幅成長,很大一部分來自記憶體供不應求所創造的議價優勢。
聯強則恰好相反。公司第2季營收年增115.4%至新台幣2,010億元,但毛利率反而從4.31%降至3.40%。主要因為聯強銷售的DRAM模組、SSD及伺服器等終端系統成品,加價空間相對固定,記憶體漲價更多是反映在銷售金額上,加上低毛利AI伺服器專案增加,使整體毛利率受到稀釋。
聯強真正的獲利成長動能來自費用控制,也就是營運槓桿。聯強第2季營業費用從26.6億元降至20.5億元,費用率由2.85%降至1.02%,帶動營業利益從13.6億元增加至47.8億元。公司近年透過數位化與流程自動化降低人力需求,不過今年費用下降也有部分來自去年同期呆帳費用偏高的基期因素。
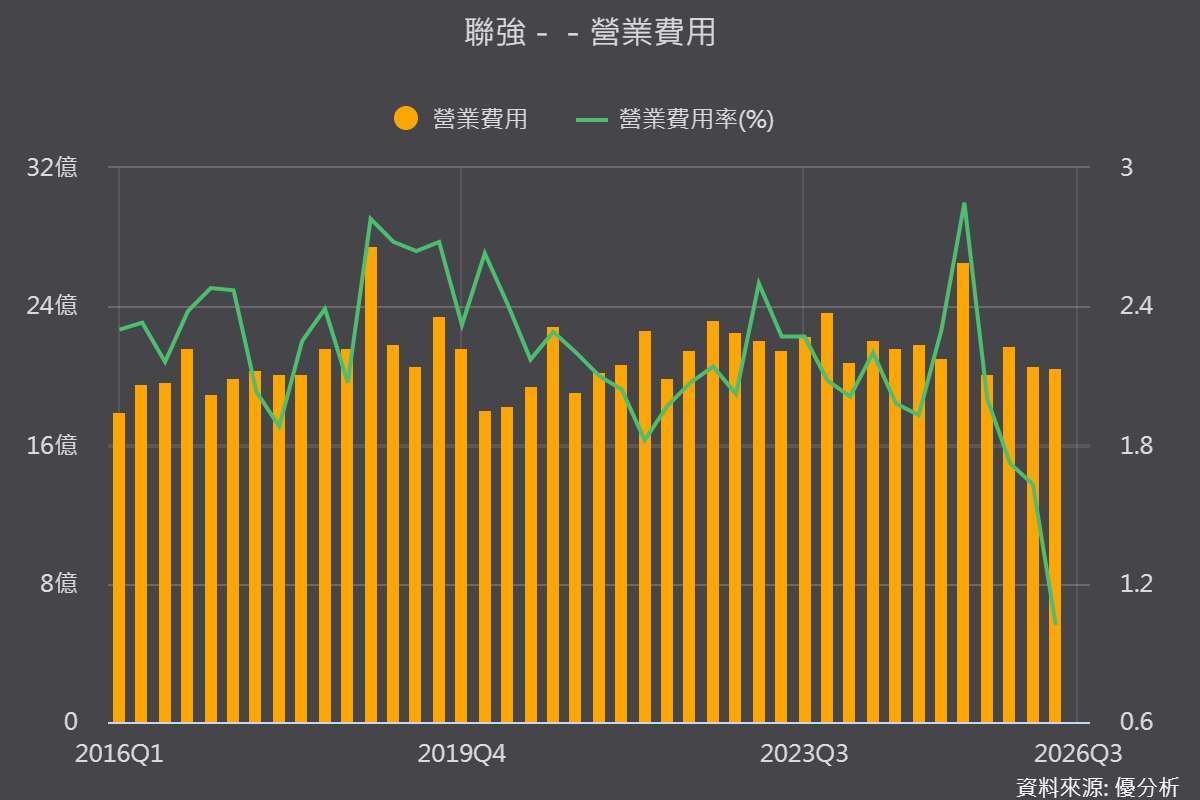
這兩種獲利模式最大的差別,在於記憶體價格反轉時承受的壓力。大聯大目前存貨高達2,150億元,相當於單季營收的47%,上半年營業活動現金流出近989億元。當記憶體持續漲價時,高庫存與供貨配額有助於擴大獲利,但價格一旦走平甚至下跌,不僅毛利率可能回落,高價庫存也將面臨跌價風險。
相較之下,聯強獲利對記憶體價差的依賴程度較低,因此未來即使記憶體價格鬆動,對獲利的直接衝擊也相對有限,景氣循環敏感度較大聯大低。不過,聯強同樣面臨成長放緩的壓力。隨著營業費用率已降至約1%,未來進一步降低成本的空間有限,若營收成長趨緩,營運效率帶來的獲利增幅也將縮小,明年營業利益成長率預料將較今年明顯放緩。
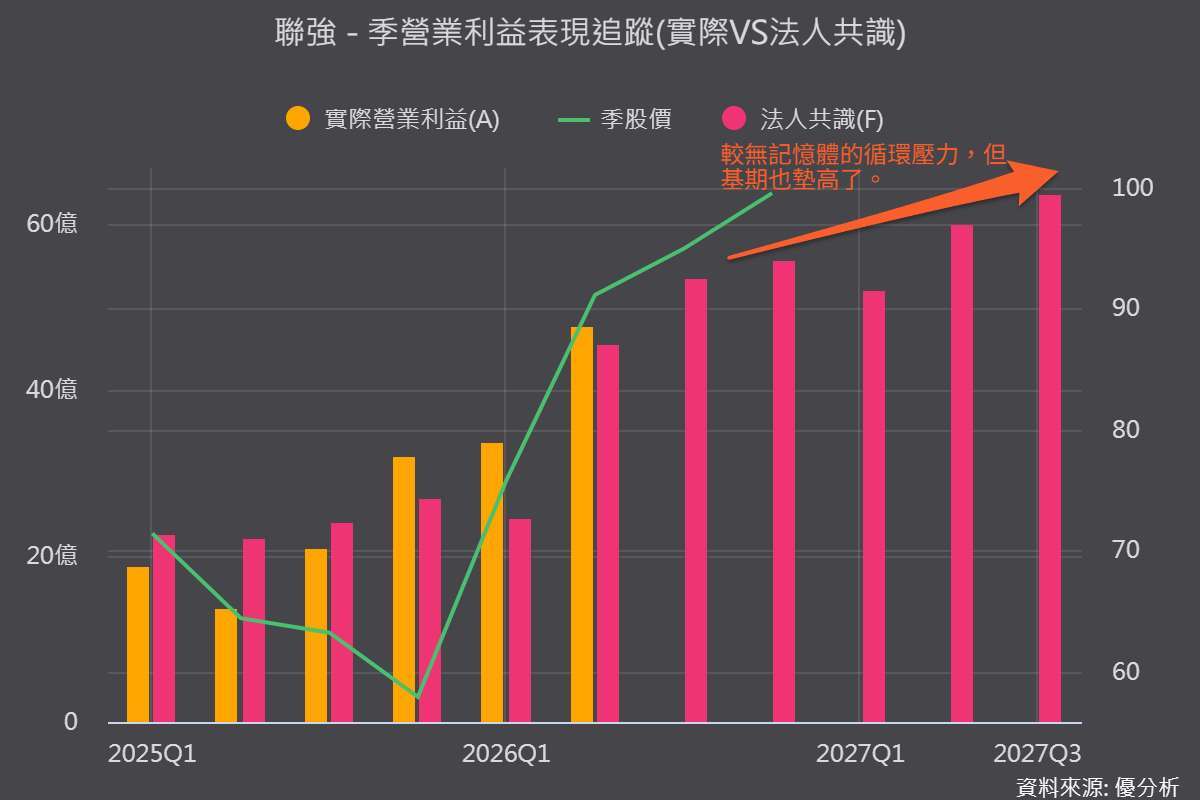
隨著市場開始擔心記憶體價格見頂、手機與PC需求受到漲價壓抑,加上客戶提前拉貨墊高明年比較基期,兩家公司面臨的考驗也逐漸不同。
大聯大的獲利更接近記憶體景氣循環,主要觀察記憶體價格漲勢能否延續,因為價格一旦鬆動,不僅產品價差可能收斂,高價庫存也將面臨跌價壓力。相較之下,聯強的獲利更依賴規模經濟與營運效率,記憶體價格變動的直接影響相對有限,反而更需要關注終端需求與營收成長率,因為只有維持一定的業務成長動能,才能持續發揮營運槓桿效益。
兩家公司獲利成長的驅動因素不同,也是近期股價走勢分歧的重要原因。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- AI投資變天!產業鏈迎新局?
- 掌握全球財經資訊點我下載APP
鉅亨贏指標
了解更多


- 講座
- 公告
上一篇
下一篇