IT通路商Ingram Micro AI業務增逾倍 營收創高但毛利率下滑
優分析 Uanalyze
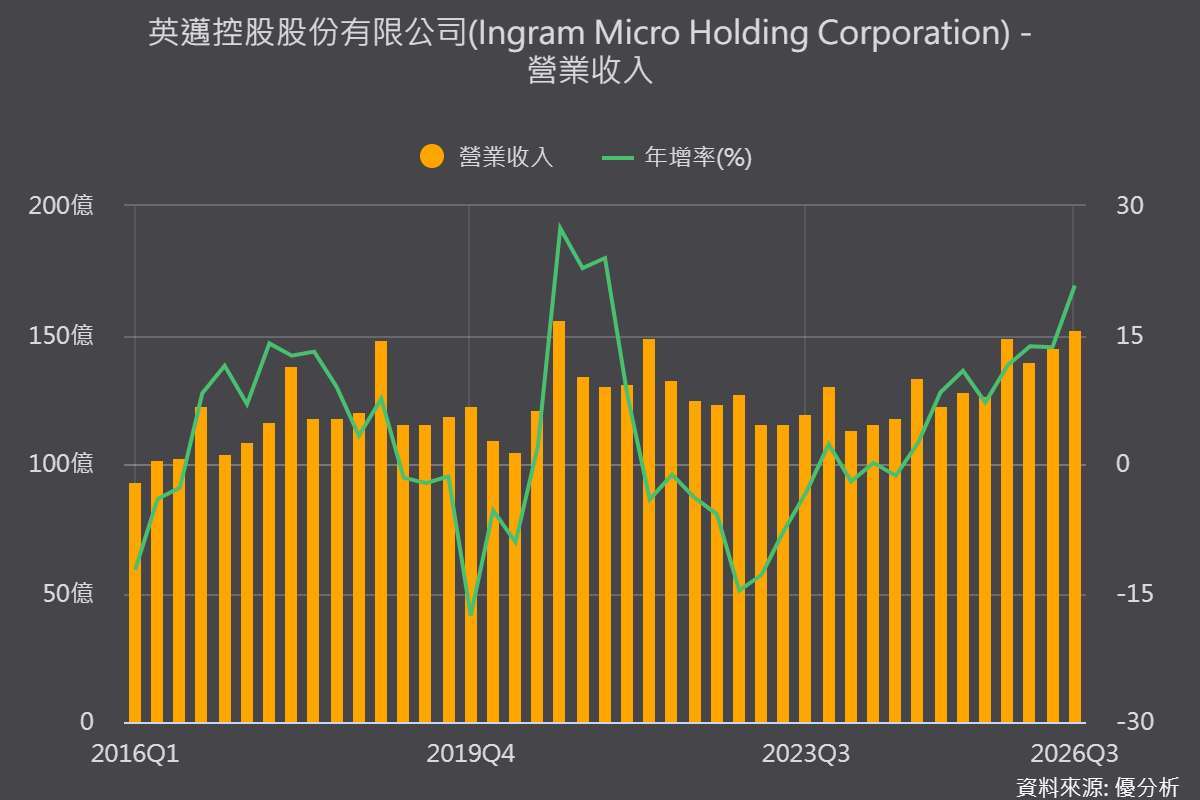
2026年10月30日(優分析/產業數據中心報導)⸺ 資訊產品通路商Ingram Micro(INGM-US)最新一季營收年增20.8%至152.2億美元,創歷史新高,並上修第四季及全年展望。不過,GPU與AI基礎建設交易快速增加,也拉低整體毛利率,呈現營收成長比毛利增長還快的情況。
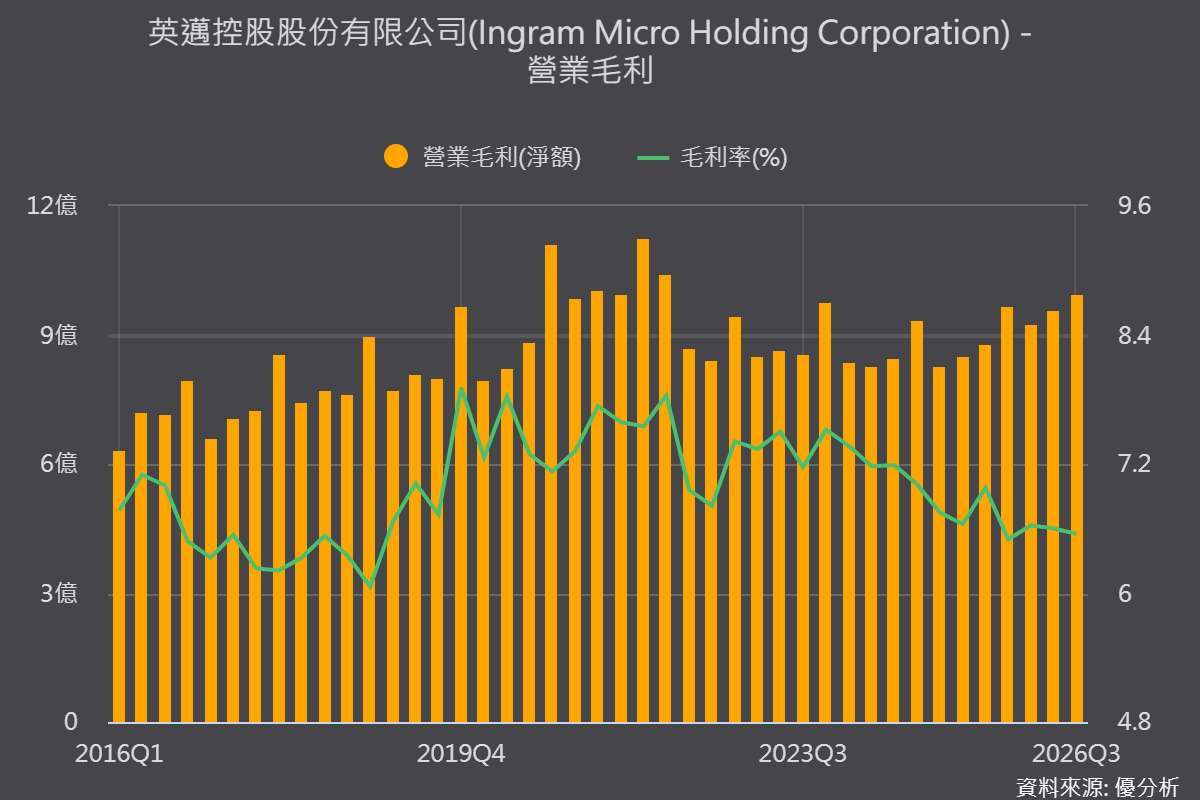
公司當季毛利年增14.6%至9.97億美元,毛利率降至6.55%,較去年同期減少0.35個百分點。其中,GPU與AI基礎建設相關營收超過18億美元,年增近160%,但這類交易毛利率較低,成為影響產品組合的重要因素。亞太地區毛利率為4.45%,也低於其他地區合計的7.39%。
營收擴大也需要資金支撐。對通路商而言,採購備貨及客戶付款前的應收帳款,都可能增加營運資金需求。若毛利成長跟不上資金投入速度,投入資本報酬率(ROIC)便可能承受壓力。
儘管毛利率下降,調整後營業利益仍年增25%至3.22億美元,營業利益率提高0.07個百分點至2.12%。非通用會計準則每股盈餘為0.91美元,年增26%,較公司原先指引高出0.09美元;調整後自由現金流由去年同期流出1.1億美元,轉為流入2.5億美元。
展望第四季,Ingram Micro預估營收介於175億至179億美元,區間中值約年增19%;毛利預估10.8億至11.2億美元,中值約年增13%,仍低於營收增幅。非通用會計準則每股盈餘預估為1.05至1.15美元。
供應吃緊也是短期業績變數。管理層表示,供應限制對當季營收帶來約2%至3%的淨正面影響,並預期第四季仍有類似效果。中東衝突則使當季每股盈餘減少約0.01美元,第四季預估影響為0.01至0.02美元。
除硬體交易外,Ingram Micro也擴大雲端與設備生命週期服務。當季雲端營收按固定匯率計算成長30%,生命週期服務營收成長35%,涵蓋供應鏈服務、IT資產處置、逆物流與維修。公司也規劃結合AI用量轉售與管理、專業服務及中小企業AI代理服務,擴大服務收入。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- AI熱潮下一站?台韓半導體藏哪些機會
- 掌握全球財經資訊點我下載APP

- 講座
- 公告
上一篇
下一篇