SanDisk財報超預期股價仍重挫13%!鎧俠示警NAND漲價降溫、記憶體股反轉警報響起
鉅亨網編譯莊閔棻
記憶體市場漲價動能出現降溫訊號,市場開始重新評估相關類股的成長前景。SanDisk (SNDKV-US) 最新財報全面優於華爾街預期,毛利率更達85%,並上調下季財測、追加50億美元庫藏股及宣布股票1拆8,但股價周五(30日)美股盤前一度重挫8%。拖累股價的關鍵來自日本NAND快閃記憶體大廠鎧俠(Kioxia)。鎧俠最新獲利展望低於市場預期,並釋出過去一年由AI需求推動的記憶體價格飆漲行情可能逐漸趨緩的訊號。
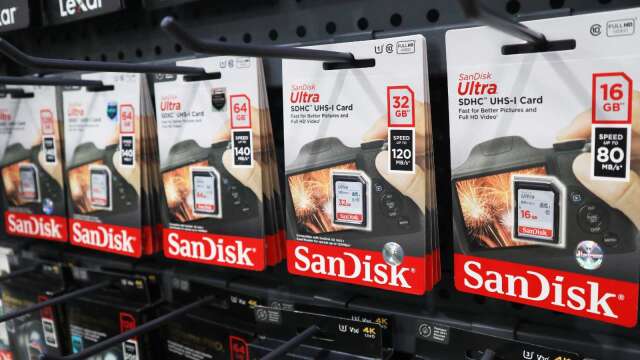
根據《彭博》報導,SanDisk周四(29日)盤後公布財報後,股價反應平淡;直到周五美東時間上午5時54分,市場消化鎧俠的財測後,SanDisk盤前一度跌至1,197.57美元,較周三盤中高點1,419美元回落約16%,美光科技(MU-US) 也受到波及。
截至周五收盤,SanDisk下跌13.47%,美光下跌5.30%。
市場分析人士指出,記憶體產業真正牽動股價的關鍵,不只是價格是否上漲,而是漲價速度能否持續加快。
數據顯示,截至9月的三個月,NAND快閃記憶體平均售價上漲約25%,遠低於前一季約70%的漲幅。
鎧俠獲利展望低於預期 NAND漲價速度放緩
回顧截至9月的上一季,鎧俠表現依然強勁,營業利益年增22倍至1.99兆日元,符合市場預期;營收則約2.48兆日元,季增40%。公司也首次宣布發放每股90日元的中期股利。
真正引發市場疑慮的是下一季展望。鎧俠預估本季營業利益約2兆日元,意味著獲利將較前一季幾乎持平,遠低於前一季57%的季增幅,也不及市場原先預期的約18%成長。
《彭博》分析師Takashi Mochizuki指出,鎧俠的財測顯示,過去約一年來前所未見的記憶體價格飆升,正開始進入趨於平穩的階段。
換言之,NAND價格仍在上漲,但漲幅已降至三個月前的約三分之一。對於股價已反映漲價持續加速預期的記憶體企業而言,即使價格仍處於上升週期,漲勢放緩也足以引發估值修正。
此外,記憶體價格持續攀升也開始增加客戶負擔。媒體報導指出,鎧俠高層已警告公司不應過度調漲價格,以免影響與客戶的關係。
英特爾(INTC-US) 周五也預估,今年PC出貨量將下滑約12%,2027年再減少約10%,並將記憶體供應受限列為原因之一。公司更將PC市場出現「出乎意料的嚴重調整」歸因於記憶體價格上漲,消息拖累股價盤前重挫25%。
記憶體類股賣壓隨之擴大。摩根大通市場情報團隊指出,DRAM ETF(DRAM-US) 盤前下跌5.6%,市場重新浮現對AI投資變現能力的疑慮,半導體類股整體承壓。
值得注意的是,鎧俠股價在最新財報公布前,已較6月高點下跌約60%。不過,高盛分析師Jay Narain指出,即使經歷這波修正,鎧俠自2024年12月IPO以來的累計漲幅仍高達2,400%。
SanDisk財報優於預期 仍未達機構投資人高標
單看財報數字,SanDisk上一季表現相當亮眼。根據高盛科技、媒體與電信(TMT)交易團隊彙整,SanDisk營收達110.3億美元,高於市場預期的107.4億美元;毛利率為85.1%,略高於預期的84.9%;非GAAP每股盈餘則達49.51美元,也優於市場預期的46.73美元。
SanDisk對下一季的財測同樣高於華爾街共識,營收中值預估124億美元,非GAAP每股盈餘預估55至57美元,分別高於市場預期的120.8億美元及52.94美元。
但若與高盛自身預測相比,SanDisk的展望仍有落差。高盛原先預估SanDisk下季營收可達135.5億美元,每股盈餘59.71美元,明顯高於公司最新財測。
這反映出部分機構投資人實際期待的業績水準,可能早已超越華爾街公開的平均預估。即使SanDisk交出優於市場共識的成績,仍不足以滿足買方更高的獲利期待。
SanDisk管理層對資料中心業務則相當樂觀。公司表示,目前資料中心約占整體產業位元需求的一半,遠高於2020年的約20%。
展望未來,SanDisk預估,到2030年,KV快取將占AI資料中心市場約35%;2027年,資料中心在NAND市場的占比將超過55%。
管理層也指出,多家客戶先前低估自身NAND需求,公司將按照重新協商後的更高價格供貨。不過,與SanDisk共用晶圓廠的鎧俠最新財測,卻讓市場開始質疑,未來價格調漲空間是否還能維持。
類似情況今年8月也曾發生,當時SanDisk同樣公布全面優於預期的財報,股價卻未能跟著上漲。
高盛分析師Jim Schneider在財報評論中指出,SanDisk目前的長期供貨協議,涵蓋2027會計年度約50%的規劃位元產能,以及2028會計年度約65%,與8月時的比例相同。儘管公司期間又新增兩份協議,截至目前已與8家客戶簽署10份長期合約。
長期協議通常設有價格底線,有助於降低市場波動帶來的衝擊,但也意味著SanDisk明年仍有約一半產能須依照合約市場價格浮動,而鎧俠最新展望已讓市場開始重新評估後續價格走勢。
儘管如此,Schneider仍維持看多立場。他認為,NAND市場在可預見的未來新增供給相當有限,因此將SanDisk 2026至2028年每股盈餘預測上調約7%,並指出公司庫藏股授權額度仍剩105億美元。
他原先預期SanDisk公布強勁季度業績後,股價將溫和上漲,但鎧俠財測公布後,市場反應迅速逆轉。
NAND供需是否反轉?擴產與需求變化成觀察重點
NAND市場價格主要分為現貨價與合約價。現貨價反映即期市場交易,變動較快;合約價則由記憶體製造商與大型客戶定期協商,價格調整通常存在時間落差。
相關分析指出,現貨價格早在6月25日記憶體類股交易熱度見頂當天,就已出現自3月以來停止上漲的跡象。此後,合約價格又連續上漲兩季,如今兩種價格走勢之間的時間差正逐漸縮小。
供給端也出現擴張跡象。鎧俠計畫未來6年與SanDisk在日本投資逾5兆日元擴充產能,部分資金預計透過明年在美國發行美國存託憑證(ADR)籌措,募資規模可能至少達100億美元。
美光則正在新加坡興建一座投資240億美元的NAND工廠;中國長江存儲目前已取得全球NAND市場約13%市占率,與SanDisk相當。中國DRAM大廠長鑫科技(688825-CN) 也在9月跨足快閃記憶體市場。
三星電子的NAND業務表現同樣不如預期。高盛分析師Giuni Lee指出,三星NAND業務獲利略低於預期,位元出貨量與平均售價均稍遜市場預估。
記憶體價格上漲的影響,也逐漸傳導至PC、手機及伺服器等終端市場。高盛分析師Rich Privorotsky指出,記憶體通膨推高硬體成本,正對英特爾PC業務造成壓力。
對整體經濟而言,NAND漲價趨緩有助減輕PC製造商的成本負擔,也可能降低消費者物價指數(CPI)的上行壓力;但對股價已高度反映記憶體持續漲價預期的企業而言,卻可能成為利空。
目前市場對記憶體產業後市出現明顯分歧。
看空一方認為,記憶體本質上仍是高度週期性的產業,過去一年市場卻逐漸將這波漲勢視為結構性成長。
現貨價格3月已見高點,NAND合約價格漲幅也從約70%降至25%,鎧俠下一季獲利展望近乎持平,卻仍計畫投入逾5兆日元擴產。此外,當記憶體價格高到主要客戶難以負擔,廠商也可能面臨出貨與議價壓力。
《彭博》另指出,大型科技公司高達7,500億美元的AI支出,正面臨核心業務成長放緩的挑戰。部分投資人因此擔心,原本被視為消化新增記憶體產能主要來源的超大型雲端服務商(Hyperscalers),未來可能開始採取更強硬的議價策略。
但多方認為,目前NAND價格單季仍上漲約25%,放在歷史水準來看仍屬罕見強勢,資料中心需求也具備長期結構性成長動能。 此外,鎧俠管理層的財測也可能刻意採取保守態度,未必代表整個記憶體產業已經正式進入下行週期。
延伸閱讀
- 木頭姐最新交易曝!大砍禮來2421萬美元 加碼Tempus AI、Coinbase
- AI泡沫破裂了嗎?那斯達克單日跌748點、網路泡沫歷史揭示市場警訊
- 科技股拋售潮愈演愈烈!那斯達克100指數陷入修正、英特爾暴跌29%
- AI融資問題已經顯現?巴克萊:華爾街仍陷「否認階段」、CoreWeave債券殖利率逼近15%

- 講座
- 公告
上一篇
下一篇