創見(2451)2026年獲利暴增後動能降溫!工控、DDR5接棒,記憶體缺貨紅利能延續多久?
優分析 Uanalyze
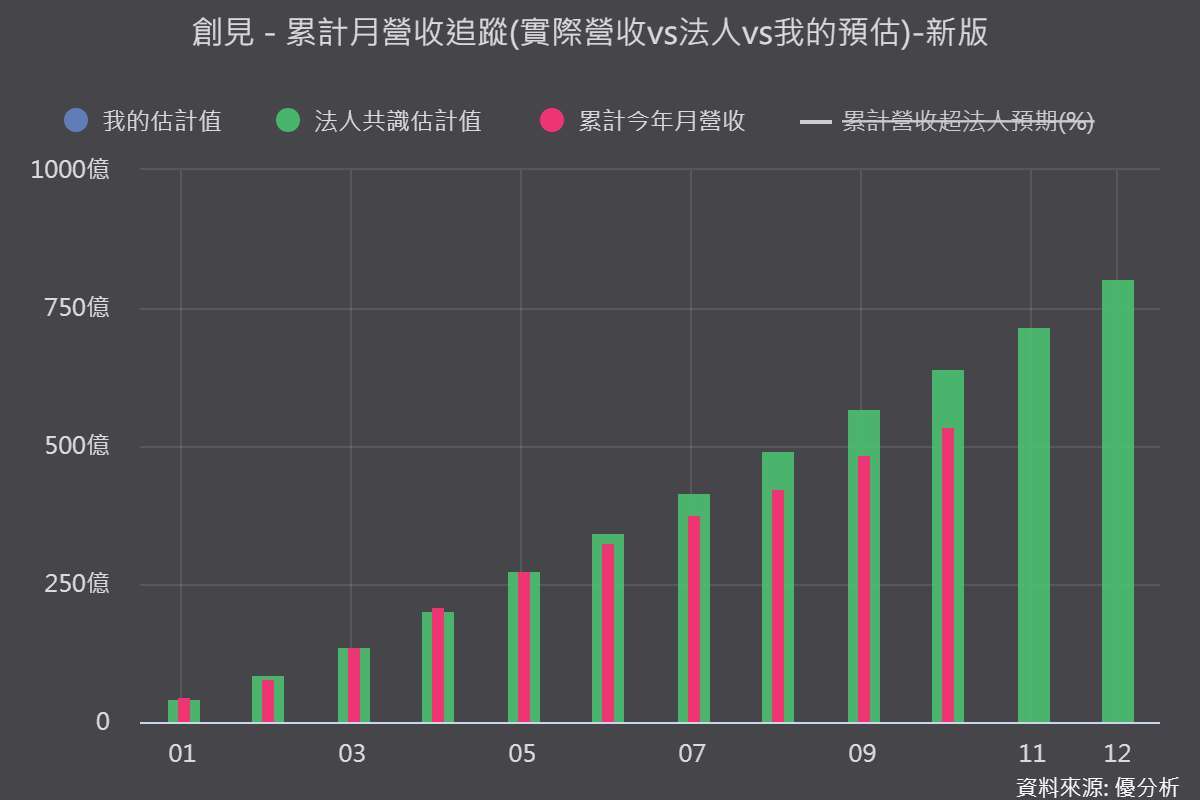
2026年11月9日(優分析/產業數據中心報導)⸺ 創見2026年獲利大幅成長,主要受惠記憶體結構性缺貨、價格上漲,以及工控產品比重提升。
不過,第三季營收與獲利同步季減,10月營收也月減16.73%,顯示成長動能開始降溫。
接下來的關鍵,在於記憶體缺貨能延續多久,以及先前累積的高庫存能否持續轉化為獲利。
第三季獲利季減,10月營收動能轉弱
創見第三季營收160.7億元,季減14.6%、年增291%,仍是單季歷史次高;但營業利益季減40.5%,稅後獲利也季減41.8%,顯示獲利高峰可能已經過去。
10月營收進一步月減16.73%,雖然年增仍達191.62%,前10月累計營收年增344.47%,整體規模維持高檔,但月營收動能已出現轉折。
工控產品與DDR5,成為下一階段成長重點
目前DDR4仍是創見主要出貨產品,但客戶已逐步啟動DDR5轉換。
公司推出DDR5-7200全系列工業用模組,以及DDR5-6400 64GB高容量模組,搶攻工業應用升級需求。
此外,創見與研華合作,將嵌入式鏡頭模組整合至NVIDIA Jetson Orin的Edge AI平台,2026年下半年進入客戶送測驗證,若順利導入,有機會成為記憶體產品以外的新成長來源。
高庫存有助掌握缺貨商機,但也考驗獲利轉換
創見存貨從2025年約52億元,增加至2026年第一季約104億元,第二季持續攀升。
在記憶體供給吃緊的環境下,充足庫存有助於確保出貨、掌握市場需求,但也代表資金占用與存貨跌價風險同步提高。
另一方面,消費性產品需求疲弱,加上記憶體漲價影響PC終端買氣,可能限制後續出貨表現。
公司過去也曾指出,測試產能排擠造成部分出貨遞延。
後續觀察:缺貨紅利能否延續,工控占比能否持續提升
創見2026年營運受惠缺貨與產品組合改善,獲利表現大幅跳升,但第三季開始出現季減,代表後續不能只看年增率。
接下來應追蹤記憶體價格與供需變化、庫存去化速度,以及工控與Edge AI新產品的實際貢獻,才能判斷這波獲利成長是短期缺貨紅利,還是已形成更長期的產品結構轉型。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 台股大漲誰在買 反攻訊號誰發起?
- 掌握全球財經資訊點我下載APP

- 講座
- 公告
上一篇
下一篇