全球銅市大分裂!美股基金砍倉、陸廠狂掃現貨 專家:美選後套利空間遽降 全球銅流向恐逆轉
鉅亨網編譯陳韋廷
 AI新聞摘要
- 1.AI投資熱退潮、美國關稅預期降溫,重塑銅與錫等工業金屬貿易流向與庫存分佈。
- 2.美國基金削減投銅多頭;CME淨多頭自8萬2649口降至3萬4,444口,銅價對LME溢價縮至80美元。
- 3.中國現貨銅緊繃,上海期交所庫存3萬3848噸創3年新低,洋山銅溢價衝230美元,全球銅流向恐調整。
外電最新報導指出,AI投資熱潮降溫引發銅價回落,美國基金削減多頭、中國買家爭搶實體銅,正在壓縮美國與倫敦銅價套利空間。此外,自民主黨贏得期中選舉後,美國加徵進口關稅的預期也進一步降溫,全球銅流向可能迎來調整。
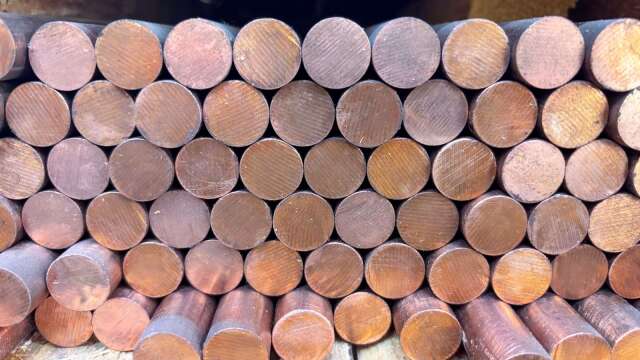
《路透社》資深金屬專欄作家Andy Home週二(10日)撰文指出,AI投資熱退潮、美國關稅預期降溫,正在重塑銅與錫等工業金屬的貿易流向與庫存分佈。
此前,AI基礎建設被視為銅需求的新的成長領域。上月在「倫敦金屬交易所週」(LME Week)期間,市場仍熱議資料中心對銅的長期拉動,但隨著科技股劇烈回檔,敘事迅速逆轉。
上周四(5日),那斯達克100指數市值蒸發2.5兆美元,拋售情緒外溢至廣泛應用於AI電力與散熱系統的銅、錫市場。
美國基金率先撤離。根據芝商所(CME)數據顯示,投銅期貨淨多頭部位自9月中的8萬2649口合約,降至最新3萬4,444口,基金直接持有多頭部位也從9萬6824口降至5萬8475口,且該統計尚未完全反映上周末最劇烈的拋售。資金退場速度,顯示市場對「AI銅需求」的溢價正在被重新計價。
與此同時,中國現貨端卻持續緊繃。上海期交所註冊銅庫存降至3萬3848噸,創三年新低,洋山銅溢價周一(9日)衝上每噸230美元,創歷史新高。倫敦金屬交易所(LME)現貨銅價相對三個月期約升水195美元,反映近期可交割銅資源稀缺。
這種「西邊減倉、東邊搶貨」的格局,根源在於過去數月的關稅套利。市場押注美國恐對進口銅加徵關稅,CME銅價長期高於LME,貿易商把全球貨源源源不絕運往美國。
目前,CME倉庫庫存佔全球交易所銅庫存60%以上,若計入美國境內LME營運倉庫,美國佔比高達85%。
但套利空間正在收斂。CME現貨銅價上周對LME一度轉為貼水,其後回復溢價但僅每噸80美元,較8月超過700美元的高點大幅萎縮。
美國期中選舉後,民主黨取得壓倒性勝利,生活成本與通膨壓力使其進一步強化關稅預期降溫,原本圍繞「301式銅關稅」建立的跨市套利交易吸引力下降。
不過,銅並未立即停止流入美國。世界金屬統計局(WBMS)數據顯示,美國8月單月進口20萬噸,今年來累計130萬噸。
Home指出,真正改變的是貨源在美國境內的分配。10月初以來,CME庫存增加2.7萬噸,LME註冊倉庫交割量達10.7萬噸,另有6.2萬噸停留於LME非倉單庫存。
關鍵轉折在於,LME現貨溢價已高於銅完成美國海關清關的經濟回報。也就是說,把銅正式清關進美國市場,不再必然帶來過去那種豐厚套利收益;部分貨源可能轉為保稅或倉儲觀望。
Home總結指出,堆在美國LME倉庫的銅下一步流向,取決於中國買家的採購意願與付價能力。若中國工業用戶持續承接高溢價,庫存有機會回流亞洲;若美國倉儲回報仍具優勢,銅將繼續滯留。
整體來看,AI預期降溫、基金去槓桿、中國實物緊張與關稅套利收斂,正共同改寫全球銅市定價邏輯。過去由「美國關稅紅利」驅動的庫存大遷移暫時熄火,市場從搶預期轉向搶現貨,掌握可交割銅就能掌握下一階段議價權。
- 2027原物料新賽道,洞察原物料新商機
- 掌握全球財經資訊點我下載APP
延伸閱讀
- AI政策風險被高估?星座能源上修全年獲利展望 大摩認賣壓過度
- SpaceX、Anthropic關鍵合約藏風險!美國AI算力主導地位恐被扭轉?
- 華爾街高喊「抄底」!美股暴跌逾3兆美元反成買點?
- 美光本益比降至3.7倍低的「荒謬」!千億美元庫藏股、長約能否支撐AI記憶體行情?

- 講座
- 公告
上一篇
下一篇