優分析 Uanalyze
2026年11月11日(優分析/產業數據中心報導)⸺ 廣達(2382-TW) 預估 2027 年資本支出 400 億到 450 億元,比 2026 年全年目標的 400 億元高出 0% 到 12.5%,成長幅度已經收斂,經費的流向也跟著調整,主要流向電力設施與水冷系統,廠房本身的支出比重下降。
公司 2026 年前 9 個月已投入 346 億元,其中第 3 季 128 億元,美國加州與泰國兩地合計占前 9 個月資本支出的近 8 成。現金流量表上購置不動產、廠房及設備的金額是另一組數字,前 3 季合計 322.4 億元、第 3 季 106.5 億元,都比公司口述的 346 億元與 128 億元少。
資本支出的規模由客戶承諾決定。公司表示,AI 機櫃系統組裝測試的擴廠前提,是先取得雲端服務供應商客戶未來 12 到 24 個月的產能預留承諾,資本支出因此建立在確定性極高的資產利用率上。
限制產能的是電。公司指出,目前全球主要的 AI 伺服器生產地,無論美國、墨西哥、台灣或東南亞,要取得百萬瓦等級以上的工業電力,都是長達 18 到 36 個月的審批與建置流程。新世代 AI 機櫃朝更高算力密度、更高耗電量演進,單一機櫃用電大增,現有工廠的有效產能跟著縮水,擴產因此沒有停下來的空間。
2026 年底前 AI 產能較 2025 年底倍增的目標並未鬆動,公司預估可望如期達成,理由是客戶對 AI 產品的路線規劃已經延伸到 2 年之後。
2027 年的擴充重點從產線轉向電力。公司說明,電路板打件產線在 2026 年已大致備妥,2027 年主要建置的是電力,產能規劃因此改以測試量衡量。同樣一台測試機櫃,測新世代 VR200 機櫃的時間比測上一代 GB200 更長,同一批機櫃能測的量因此變少,需要的電力也更多。
承租廠房是擴產的常態,廣達在海外布局 AI 伺服器產能時很少從零買地蓋廠,絕大多數是承租既有工業廠房,在 IFRS 16 會計準則下帳列使用權資產,大額支出落在屋況改良與電力升級。前 9 個月營收 2.96 兆元,資本支出 346 億元,公司表示資本支出強度維持在營收的 1% 上下。
如下圖,根據優分析產業資料庫,2016 年以來單季資本支出金額走高,2025 年之後明顯跳升,佔營收比重到 2026 年第 3 季都還貼在 1% 附近,代表擴產的錢相對營收規模一直很小。
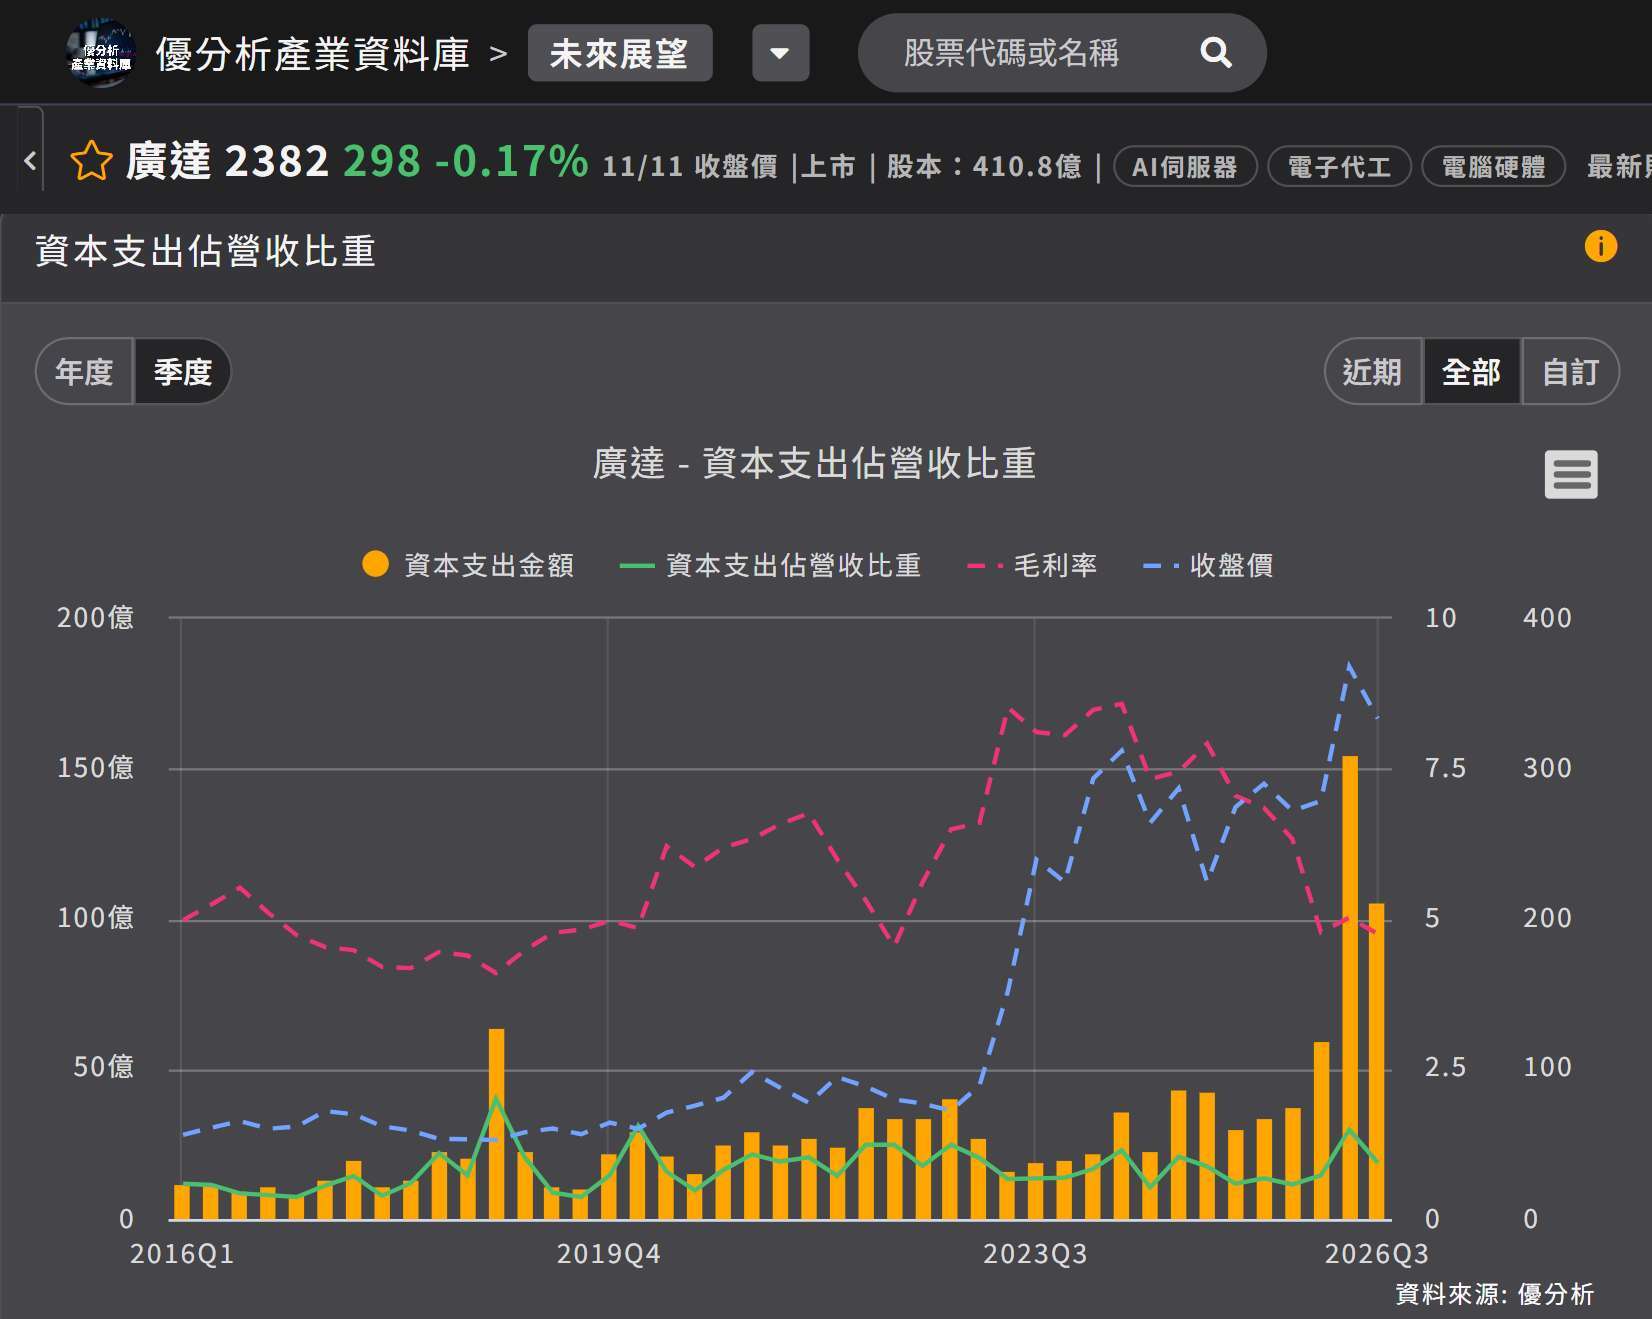
(資料來源:優分析產業資料庫)
資本支出集中在通用設施,與接單模式有關。公司表示,AI 機櫃屬於客製化的專案接單生產,投入的電力設施與水冷系統屬於通用型基礎設施,即使單一客戶或特定世代的 AI 伺服器需求放緩,也能切換去支援下一代 GPU、雲端業者自研的晶片或次世代機櫃。
客戶的預留承諾沒有書面協議綁定,公司認為約束力仍然足夠,因為在買賣模式下,客人原本下訂的機櫃會由客人買走。公司表示,「客人基本上是會承諾買走他原來的東西」,若提貨遞延,客人會負擔相關的利息、倉租與衍生費用。
成本結構以變動成本為主,折舊費用占營業成本約 0.5%。公司指出,核心業務的息前稅前折舊攤銷前利益在扣除利息與所得稅支出後,足以覆蓋資本支出與現金股利。
廣達的擴產速度因此由電力到位的時間決定,2027 年電力設施占資本支出的比重會再上升。審批動輒 18 到 36 個月,2027 年能開出多少產能,看的是 2026 年送出的電力申請。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
下一篇