〈分析〉超微報酬約輝達5倍 本益比3倍多 還能追?
鉅亨網新聞中心
 AI新聞摘要
- 1.超微自2024年7月以來漲幅約為輝達5倍,Beth Kindig看好其續跑贏輝達。
- 2.超微CPU與GPU成長動能強,預估明年營收成長逾80%,Venice CPU 2027年營收將翻倍。
- 3.超微估值明顯高於輝達,本益比34.8倍、P/S 21.3倍;若成長不及預期,股價恐承壓。
超微(AMD-US)自2024年7月以來的股價報酬約為輝達(NVDA-US)的5倍,但亮眼漲幅也讓超微估值明顯高於競爭對手。市場接下來要看的不只是超微能否擴大AI晶片市占,也包括業績成長能否支撐較高估值。
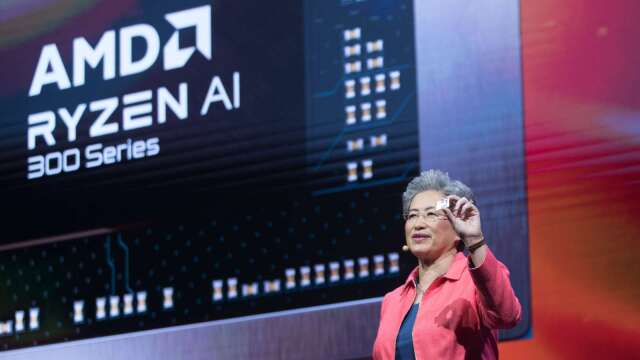
I/O Fund執行長兼首席科技分析師Beth Kindig表示,她持續看好超微跑贏輝達的前景。超微股價自她2024年7月提出看好論點以來上漲逾250%,同期輝達上漲51%;她認為兩者表現差距仍可能擴大。
Kindig指出,超微的成長動能不只來自AI加速器,CPU業務也成為另一項支柱。公司預期Venice CPU 2027年營收將超過翻倍,高於先前預估的成長逾70%;同期GPU營收則預計成長顯著超過100%。
兩項業務合計支撐超微對明年營收成長逾80%的展望,是公司2025年11月分析師日所列長期成長率的兩倍以上。若CPU與GPU業務都能增長,超微即使未能全面取代輝達,也可能受惠於AI基礎設施支出擴大。
不過,超微股價表現已推高估值。報導引用的市場數據顯示,超微市值約9,540億美元,低於輝達的4.01兆美元;但超微預期本益比達34.8倍,是輝達10.5倍的三倍以上。
其他估值指標也呈現類似差距:超微股價營收比為21.3倍,輝達為13.4倍;超微企業價值對EBITDA為84.2倍,接近輝達17.1倍的五倍。以成長率調整本益比的PEG指標計,超微為0.53倍,輝達則為0.20倍。
這些數據顯示,市場已為超微的成長前景付出較高溢價。若2027年CPU與GPU營收未達預期,較高估值可能加大股價修正壓力;反之,若成長展望逐步兌現,超微仍有機會在AI運算市場取得更多份額。
因此,投資比較的焦點已不只是超微能否挑戰輝達,而是其成長速度能否合理化高於輝達三倍以上的預期本益比。輝達估值較低,也使投資人有另一種選擇:若其獲利持續強勁,較低倍數可能更具吸引力。
延伸閱讀
- 〈美股盤後〉黑色星期五!輝達單週慘崩13% 費半跌超3.4% 但三大指數仍創8月初來最佳一週
- 黃仁勳下台後 科技巨頭與白宮的「好交情」恐變燙手山芋
- 輝達恐寫14年最長連跌!一周市值蒸發6572億美元 下周財報能止血?
- 誰接黃仁勳?輝達傳找上老戰友 安謀執行長哈斯入列

- 講座
- 公告
下一篇