
QE的代價:聯準會已經回不去了 這次升息的衝擊更甚以往
鉅亨網黃欣 綜合報導
 AI新聞摘要
- 在聯準會(Fed)展開這史無前例的寬鬆之時,就知道未來退場之際將在金融體系內掀起波瀾。美國銀行體系處於新的監管法規之下,又握有大把從Fed購債計畫而來的現金,Fed的資產負債表規模已不可同日而語,這次升息將比過去緊縮循環時,更快對經濟造成衝擊。
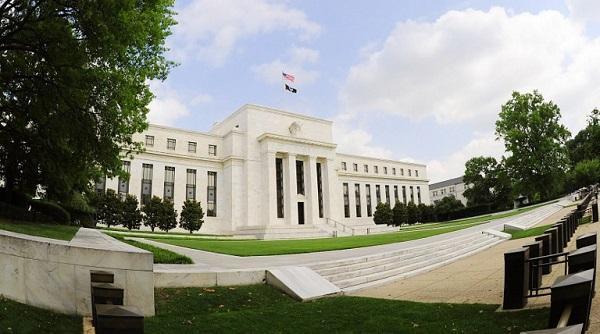
聯準會 (圖:AFP)
在聯準會(Fed)展開這史無前例的寬鬆之時,就知道未來退場之際將在金融體系內掀起波瀾。美國銀行體系處於新的監管法規之下,又握有大把從Fed購債計畫而來的現金,Fed的資產負債表規模已不可同日而語,這次升息將比過去緊縮循環時,更快對經濟造成衝擊。
以往 Fed 維持聯邦基金目標利率的方式,是從紐約聯儲交易室注入或抽取準備金,牽涉到的金額並不高,Fed 也總是能控制利率在目標位置上。經過 2008 至 2014年的 3 輪寬鬆政策之後,由於 Fed 的購債計畫,銀行手中的準備金已比規定多出 2.6 兆美元,也使 Fed 資產負債表暴增為危機前的 5 倍,來到 4.5 兆美元。紐約聯儲交易室主管 Simon Potter 說,有信心能初步提升利率,但不確定之後會如何。
《彭博社》主筆 Matthew Boesler 與 Liz McCormick 分析,銀行資金過多、借款需求減少,使 Fed 不能再用老方法來控制利率。Fed 也決定暫不將債券賣回,以免資產負債表縮水、多餘準備金消失。Fed 準備了新工具來讓其升息卻不會減少資產負債表,等目前所持的債券自然到期,緩慢減少資產負債表的規模。
隔夜逆回購工具 (overnight reverse repurchase agreement facility) 鼓勵投資人將債券賣給 Fed 時,所得資金不要存入銀行,而是投入貨幣市場共同基金,以此汲取銀行過多準備金。雖然此工具很有用,但使用過度也可能對銀行帶來問題。透過隔夜逆回購工具的運作,Fed 可以從金融市場中借回當初為購債所創造的貨幣。
問題是,銀行業不確定在升息後,其存款流向貨幣市場的多寡或速度如何,但他們必需知道這些資訊,才能確保符合新法規所規定的流動性覆蓋率。流動性覆蓋率的規定,要求銀行必須持有更多現金及高品質流動資產,以防存款流失。瑞士信貸的美國經濟研究主管 Zoltan Pozsar 則認為,由於零售存款的存準率低於投資存款,未來銀行很可能會以高利率競爭零售存款業務。
銀行會將壓力轉嫁給貸款人,而結果是信貸成本上揚速度,會比過去緊縮週期都來得快。惠譽資深總監 Justin Fuller 指出,在 Fed 升息 2、3 次之後,這種效應將更加明顯。
這些可能的副作用加上金融體系中流動性充足、對新監管規定仍不熟悉,都會使 Fed 調校利率的目標更具挑戰性。升息對經濟的影響方式已不若從前,如今 Fed 可能要花好一段時間才能理出頭緒。
RBC Capital Markets 美國利率策略主管 Michael Cloherty 預估,至 2017 年底,將有約 1.5 兆美元資金從銀行流出,其中有 6250 億美元將進入貨幣基金,意味著會進入 Fed 的逆回購工具之中。而在最糟情況下,這兩個數字將高達 2.3 兆美元與 9000 億美元。若這種情況發生,市場波動將更為劇烈,銀行也不得不動態調整投資組合以應對意外的存款流失。如此一來,最常被銀行購入以符合流動性規定的 3 年至 5 年期美債,所受衝擊也將沉重。
Fed 必須努力找出尚未浮上檯面的寬鬆副作用,而據舊金山聯儲經濟學家 Jens Christensen 表示這相當不易,因為要取得 Fed 注資銀行所產生影響的數據就相當困難。他指出,量化寬鬆所釋出的「量」的確不小,但 Fed 很少追蹤資金流向。Barnard College 經濟學教授 Perry Mehrling 則以第二次世界大戰後的情況來比喻,當時 Fed 也花了很長時間才從戰時經濟思考轉為和平經濟思考,現在 Fed 又再度面臨重大改變。
- AI投資變天!產業鏈迎新局?
- 掌握全球財經資訊點我下載APP
文章標籤

- 講座
- 公告
上一篇
下一篇
