鉅亨研報
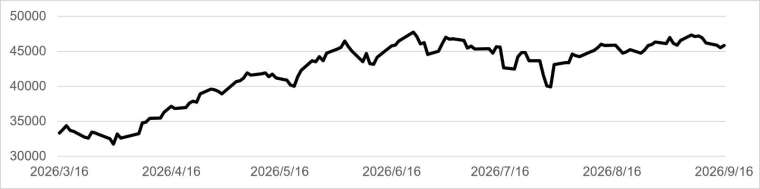
加權股價指數近6個月表現:(資料來源:Bloomberg,截至2026/09/16)
野村腳勤觀點:
AI競賽尚未停歇,投資腳步何來放緩?
近期AI業界領袖呼籲「放慢AI腳步」,市場隨即解讀為AI基礎建設需求可能下修,恐怕是將「安全治理」與「需求降溫」混為一談。首先,業界真正希望放慢的,是前沿AI模型能力躍升的速度,就好比今年4月Claude Mythos就曾主動挖掘數千個重大作業系統的資安漏洞,當時市場便已認知到,頂尖AI模型與安全監管之間需要取得平衡,但也不妨礙後續AI發展與5-6月股市表現。另外,即便前沿模型發展真的放緩,推論AI的需求依然在快速成長,因此算力需求只會持續增加,AI資本支出根本沒有放緩的理由。最後,也是最關鍵的一點,在中國持續加速追趕的背景下,美國不可能單方面踩下AI競賽的煞車,黃仁勳不會放慢,川普也不會,AI投資浪潮仍將持續推進。
經理人視角:
大盤利多因素:
(一)AI資本支出強勁:四大CSP 2027年資本支出上修至1兆美元,AI基礎建設的投資循環尚未見頂
(二)Vera Rubin出貨:預期Q3末~Q4初進入大量量產階段,相關供應鏈可望看到月營收顯著成長
(三)獲利上修趨勢不變:野村投信內部股票池估2026年EPS YoY上修至74%,連續第8個月上修
大盤利空因素:
(一)評價面遇下修壓力:油價&戰事變數極大,美債殖利率突破5%,持續為股市帶來評價壓力
(二)CSP自由現金流轉負:短期對資本支出影響應屬有限,但若加速惡化,或影響未來資本支出節奏
若鴿派升息後有望利空出盡
隨著布蘭特原油突破每桶100美元,市場已高度反映聯準會9月升息一碼的可能性,美債殖利率攀升也對台股評價形成明顯壓力。不過,今年3月12日油價首次突破100美元時,費半約7,600點,目前則來到11,100點左右,顯示由油價及利率引發的修正較接近多頭行情中的震盪,科技業基本面與獲利仍持續向上,趨勢並非反轉。當然接下來FOMC政策指引仍是關鍵,目前美債殖利率已大致反映「預防式升息一碼、但不啟動連續升息循環」的鴿派升息情境。若Warsh藉此維持抗通膨公信力,同時保留後續政策彈性,股市有望在事件落地後迎來利空出盡反彈,但也需更緊密觀察美國長債拋售狀況與日本央行是否採取更鷹派態度。整體而言,若本次僅為一次性預防升息,市場早已做好心理準備,待政策不確定性與評價壓力緩解,第四季行情仍有望重新回歸企業獲利與基本面主導。
【野村投信贊助刊登】
警語
註:文中涉及個別公司相關資訊僅供個別事件說明與評論,非為個股之推薦,投資人申購本基金係持有基金受益憑證,而非本文提及之投資資產或標的。投資人無法直接投資指數,本資料僅為市場歷史數值統計概況說明,非基金績效表現之預測。本文提及之經濟走勢預測不必然代表基金之績效,基金投資風險請詳閱基金公開說明書。
野村證券投資信託股份有限公司 110615台北市信義路五段7號30樓(台北101大樓)
客服專線:(02) 8758-1568 野村投資理財網:www.nomurafunds.com.tw
上述基金均經金管會核准或同意生效,惟不表示絕無風險。基金經理公司以往之經理績效不保證基金之最低投資收益;基金經理公司除盡善良管理人之注意義務外,不負責本基金之盈虧,亦不保證最低之收益,投資人申購前應詳閱基金公開說明書(或投資人須知)。有關基金應負擔之費用(境外基金含分銷費用)已揭露於基金公開說明書或投資人須知中,本公司及銷售機構均備有基金公開說明書(或其中譯本)或投資人須知,投資人亦可至基金資訊觀測站或本公司網站(https://www.nomurafunds.com.tw)中查詢。基金買賣係以投資人自己之判斷為之,投資人應瞭解並承擔交易可能產生之損益,且最大可能損失達原始投資金額。基金不受存款保險、保險安定基金或其他相關保障機制之保障。如因基金交易所生紛爭, 台端應先向本公司申訴,如不接受前開申訴處理結果或本公司未在三十日內處理時,得在六十日內向金融消費評議中心申請評議。 台端亦得向投信投顧公會申訴、向證券投資人及期貨交易人保護中心申請調處或向法院起訴。基金投資風險包括但不限於類股過度集中之風險、產業景氣循環之風險、流動性風險、外匯管制及匯率變動風險、投資地區政治、社會或經濟變動之風險、商品交易對手之信用風險、與其他投資風險等,請詳見基金公開說明書(投資人須知)。基金可能投資承銷股票,其可能風險為曝露於時間落差之風險,即繳款之後到股票掛牌上市上櫃之前的風險。【野村投信獨立經營管理】
上一篇
下一篇