
Anthropic S-1招股書解析與市場影響:世紀 IPO 背後的資本邏輯、算力押注與治理實驗
鉅亨網新聞中心
 AI新聞摘要
- 1.Anthropic 26日遞交SEC S-1,代碼ANT,預計2026年11月上市。
- 2.2026上半年營收162.86億美元、年化約650億;GAAP淨虧807.48億,近90%來自可轉債與SAFE公允價值重估。
- 3.公司披露NRR約900%,前五大客戶降至21%至25%。
全球前沿人工智慧獨角獸 Anthropic 周一(26日)正式向美國證券交易委員會(SEC)遞交 Form S-1 招股書,申請在那斯達克全球精選市場掛牌上市,股票代碼定為「ANT」。這不僅是一家生成式 AI 領頭羊的公開上市申請,更是全球資本市場成立以來,首次以經過審計與半年度財務報表的嚴謹口徑,對前沿 AI 商業模型(Frontier AI Business Model)進行的全面財務審視與資產定價。
根據招股書披露與市場估算,Anthropic 預計於 2026 年 11 月正式掛牌,本次 IPO 擬募資達 1,000 億美元以上,公司估值區間落於 1.5 兆至 2 兆美元之間。
相較於 2026 年 5 月 H 輪融資時的 9,650 億美元估值,其身價在短短數月內實現近乎翻倍的躍升。若最終募資與估值落於預測區間上限,Anthropic 將一舉超越 SpaceX 首次發行募資 750 億美元(算入超額配售權後最終募資 857 億美元)的歷史紀錄,創下人類資本市場史上規模最大的 IPO。
然而,展示在機構投資人面前的,是一組極具財務反差與數據衝擊的「雙面數據」:
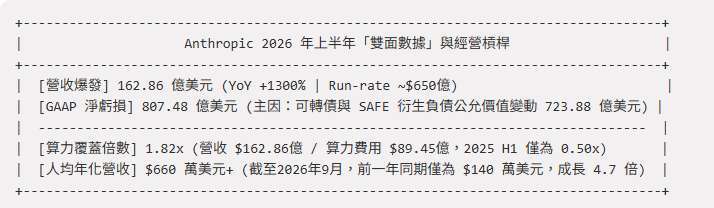
營收端爆發式增長: 2026 年上半年,Anthropic 實現營收 162.86 億美元,相較於 2025 年同期的 11.63 億美元暴增約 13 倍(1,300%),折合年化收入運行率(Annualized Revenue Run-rate)高達約 650 億美元。
虧損端巨額帳面擴大: 同期 GAAP 淨虧損(Net Loss)也高達 807.48 億美元,遠高於 2025 年同期的淨虧損規模(2025 年上半年 GAAP 經營虧損為 21.35 億美元,GAAP 淨虧損為 130 億美元;2025 全年淨虧損為 419.65 億美元)。
透視 GAAP 淨虧與銷售智能的經營槓桿
公開市場機構投資人該如何解讀這種「營收年增 13 倍,GAAP 帳面卻虧損 807 億美元」的背離現象?這直接重構了前沿 AI 企業的資本定價邏輯。
傳統科技股評價模型習慣將 GAAP 淨利潤視為企業健康度的金科玉律,但 Anthropic 的 S-1 文件揭示了前沿 AI 企業在私募股權估值暴漲過程中所產生的會計重估扭曲。高達 807.48 億美元的淨虧損中,近 90% 本質上是資本結構中的可轉換票據(Convertible Notes)與 SAFE 協議在估值飆升下所引發的非現金帳面公允價值重估,並不代表經營層面的實質現金流失。
從底層效率指標來看,Anthropic 的營收對算力費用的覆蓋倍數(Revenue-to-Compute Coverage Multiplier)已從 2025 年上半年的 0.50 倍(營收 11.63 億美元 / 算力費用 23.34 億美元)大幅升至 2026 年上半年的 1.82 倍(營收 162.86 億美元 / 算力費用 89.45 億美元)。同時,截至 2026 年 9 月,公司人均 TTM 營收達到 660 萬美元以上,相較一年前同期的 140 萬美元激增 4.7 倍。
公開市場對此現象的解讀,將決定前沿 AI 企業能否脫離傳統 SaaS 的 EBITDA 估值架構,轉而採用「銷售智能(Pay-for-Intelligence)的單位經濟學(Unit Economics)與毛利槓桿」作為核心定價指標。若投資人能透視帳面虧損、釐清實質經營利潤,資本市場將建立一套全新的 AI 基礎設施估值範式。
暴增營收與「紙面虧損」的真面目
拆解 Anthropic 的損益表與資產負債表結構,是理解前沿 AI 公司經營本質的關鍵。財務報表清楚揭示,Anthropic 已正式跨越「早期產品探索期」,邁入「規模化平台期」,其毛利層面的經營槓桿(Operating Leverage)已開始發揮顯著功效。
營收躍升路徑與銷售智能(Pay-for-Intelligence)商業模式
Anthropic 的營收軌跡呈現出罕見的垂直陡升:
- 2023 年全年: 營收為 4,100 萬美元(同期存款利息收入高達 6,900 萬美元,利息收入比主營收入高出近七成)。
- 2024 年全年: 營收升至 3.86 億美元。
- 2025 年全年: 營收暴增至 45.85 億美元(年增約 1088%)。
- 2026 年上半年: 營收達 162.86 億美元,僅半年的營收即達到 2025 年全年的 3.5 倍以上。
在 2026 年上半年的收入結構中,Anthropic 的商業模式被定調為「銷售智能」(Pay-for-Intelligence):
- 消費型收入(Consumption-based Revenue): 占比高達 80%(131 億美元)。客戶根據採用的模型檔位(如 Claude Opus、Sonnet、Haiku)以及 Token 用量實報實銷。
- 固定訂閱收入(Fixed Subscriptions): 占比為 20%(32 億美元),主要來自 Claude Pro 與 Claude Max 個人及團隊訂閱。
值得注意的是,Anthropic 在計算其核心淨收入留存率(NRR)時,主動剔除了固定訂閱收入。這一決策傳遞出明確的商業信號:企業級客戶在關鍵業務工作流中對 Token 用量的指數級擴張,才是驅動公司成長的核心引擎,而非個人訂閱戶數。
807 億美元淨虧損的會計真相
2026 年上半年高達 807.48 億美元的 GAAP 淨虧損中,高達 723.88 億美元(占比近 90%) 源自可轉換公司債(Convertible Notes)、衍生負債與 SAFE 協議的「公允價值變動」(Fair Value Adjustment)。
會計邏輯在於:Anthropic 在私募階段獲得了來自亞馬遜、Google等巨頭的大額可轉債投資(截至 2026 年 6 月底仍有 62 億美元未轉股票據本金)。隨著公司估值從 2026 年 2 月的 3,800 億美元飆升至 5 月的 9,650 億美元,這些未來可按早期優惠價格轉換為股票的借條公允價值大幅上升。根據 GAAP 會計準則,金融工具公允價值的增加必須計入當期損益表的虧損科目。
估值暴漲越快,GAAP 帳面虧損就越大。這種「紙面虧損」不涉及任何經營性現金流出,不代表業務營運出現失血。
本業經營利潤與經營槓桿(Operating Leverage)
透視會計扭曲後,Anthropic 本業的經營狀況展現出顯著的經營槓桿:
經營虧損大幅收窄: 2025 年上半年 GAAP 經營虧損為 21.35 億美元,而 2026 年上半年經營虧損已收窄至 6.93 億美元。
季度經營利潤轉正: 2026 年第二季,GAAP 經營利潤首度轉正,達到 9.74 億美元。
調整後經營利潤(Adjusted Operating Profit): 剔除股票薪酬(2026 年上半年為 22 億美元)、公允價值變動及和解金(如 2025 年計入的 15 億美元 Bartz 版權集體訴訟和解費,源於 Project Panama 項目以液壓切書機切開並破壞性掃描數百萬冊二手實體書引發的版權爭議)等項目後,2026 年上半年調整後經營利潤達 16.18 億美元(調整後經營利潤率約 10%),相較 2025 年同期的調整後經營虧損 18.49 億美元實現大幅翻轉。
從紙面巨虧到實質自由現金流的健康度
機構投資人必須精確解構 GAAP 淨虧損與調整後經營利潤之間的極端背離。當前的財務數據證明,Anthropic 的「銷售智能」業務已經能夠覆蓋其日常的模型訓練與推理服務經營成本。
截至 2026 年 6 月 30 日,公司持有現金及現金等價物 1,124 億美元、短期投資 193 億美元,合計流動性儲備高達 1,316.51 億美元(總資產 1,473.58 億美元,總負債 1,174.67 億美元)。龐大的現金儲備意味著 Anthropic 無須被迫處分資產以補充營運資金。投資人的核心焦點應從「GAAP 虧損」轉向「新增營收能否持續超越剛性算力長約的爬坡速度」,而這完全取決於企業客戶的留存與擴散效率。
企業市場與客群結構:900% NRR 與大客戶擴散
在生成式 AI 領域,企業級客戶的採納深度、工作流嵌入程度以及續約留存率,是檢驗前沿 AI 公司是否具備可持續商業護城河(Moat)的唯一試金石。
淨收入留存率(NRR)與工作流嵌入
截至 2026 年 9 月 30 日,Anthropic 披露其淨收入留存率(NRR)達到了驚人的 約 900%(計算口徑嚴格排除 Claude Pro/Max 個人與團隊固定訂閱)。
NRR 達 900% 意味著,在一年前(基期)至少貢獻 1 美元收入的企業客戶群體,在一年後的同一季度中,其總支出擴張到了基期的 9 倍。在傳統 SaaS 領域,120% 的 NRR 已被視為優秀,Snowflake 頂峰時期的 178% 曾被奉為業界傳奇。Anthropic 展現的 900% NRR,證明企業客戶在將 Claude 深度嵌入開發流程(Claude Code)或知識工作流程(Claude Cowork)後,Token 的消耗量呈現出指數級爆發。
客戶階梯分布(Customer Ladders)與人均產出
截至 2026 年 9 月 30 日,Anthropic 的企業客戶階梯呈現出極快的擴散加速度(對比一年前同期數據):
- 年消費(TTM)≥ 10 萬美元客戶: 超過 11,900 家(一年前僅約 950 家,暴增逾 12 倍)。
- 年消費(TTM)≥ 100 萬美元客戶: 超過 1,900 家。
- 年消費(TTM)≥ 1,000 萬美元客戶: 約 250 家(代表核心生產系統級的深度依賴)。
- 年消費 10 萬美元長尾客戶: 約 4,000 萬個(構成龐大的漏斗頂端)。
客戶集中度改善與大型企業滲透空間
在客戶集中度方面,前五大客戶的營收占比已自 2026 年第一季度的 36% 降至第三季度的 21% 至 25%,且單一客戶營收占比均未超過 10%,顯示大客戶依賴風險正在快速稀釋。2026 年第三季度,前五大客戶以外的營收占比高達 79%。
在大型企業滲透率方面:
- 《財富》500 強(Fortune 500): 超過 50% 已成為 Anthropic 的付費客戶(TTM 支出 ≥ 10 萬美元)。
- 《財富》前 10 強: 採納率已達 100%。
- 全球 2000 強(Global 2000): 採納率超過 30%。
招股書揭露,在 Claude Enterprise 用戶中,使用 Claude Code 的前 5% 頂尖用戶,其月均消費額是不使用 Claude Code 用戶(月均消費不足 75 美元)的約 20 倍。
然而,滲透深度仍處於極早期:2026 年第三季度,來自這些《財富》500 強客戶的營收,平均不足其同期總 IT 支出的 0.1%;即便是貢獻最高的 前 10 大《財富》500 強客戶,支付給 Anthropic 的費用平均不到其 IT 總支出的 1%。
跨越「試驗期」到「核心生產系統依賴」的爆發臨界點
極高的 NRR(900%)與極低的 IT 支出占比(
- AI熱潮下一站?台韓半導體藏哪些機會
- 掌握全球財經資訊點我下載APP
延伸閱讀
- Anthropic IPO治理架構曝光!7名共同創辦人掌握50.1%投票權 外部股東難左右決策
- Anthropic拚史上最大IPO 半年虧810億美元考驗華爾街信心
- Anthropic近半營收靠對手 與谷歌、亞馬遜、微軟「亦敵亦友」
- Anthropic七名創辦人身價全破130億美元!員工選擇權潛在獲利980億美元

- 講座
- 公告
上一篇
下一篇
