
立衛(5344) 威盛集團訂單占營收一成多!CPU 測試減少,MCU 與電源上升
優分析 Uanalyze
2026年11月11日(優分析/產業數據中心報導)⸺ 立衛科技(5344-TW) 是威盛集團旗下的測試廠,集團內部訂單占營收一成多,其餘來自外部客戶;與兩年前相比,測試量增加的是微控制器(MCU)與電源管理 IC,CPU 測試則是減少。
立衛 1988 年成立於新竹科學園區,是園區第一家測試廠。測試項目從記憶體開始,之後加入 CPU、晶片組、混合訊號與系統模組,再往影像感測器、MCU 與射頻延伸。
威盛集團的訂單以 CPU 測試為主。公司表示,CPU 測試的量在減少,增加的是 MCU 與電源管理 IC,「增加的大概是 MCU 會增加,MCU 跟 Power 會增加比較多」。
應用結構換手
2026 年前三季的營收結構,影像感測器測試占 40%、USB 占 14%、MCU 占 11%,其餘列在其他應用,前兩項合計超過一半。立衛的客戶以消費型 IC 的設計公司為主。
公司表示 MCU 客戶的應用範圍廣,電源的需求也在增加,這兩項是測試量增加的主要來源。
資料中心測試還沒放量
公司表示,伺服器 CPU、BMC、網通與資料中心相關晶片的測試業務「目前比較少,可是有」,占比不高,列為要努力的方向;BMC 是伺服器主機板上的管理晶片。
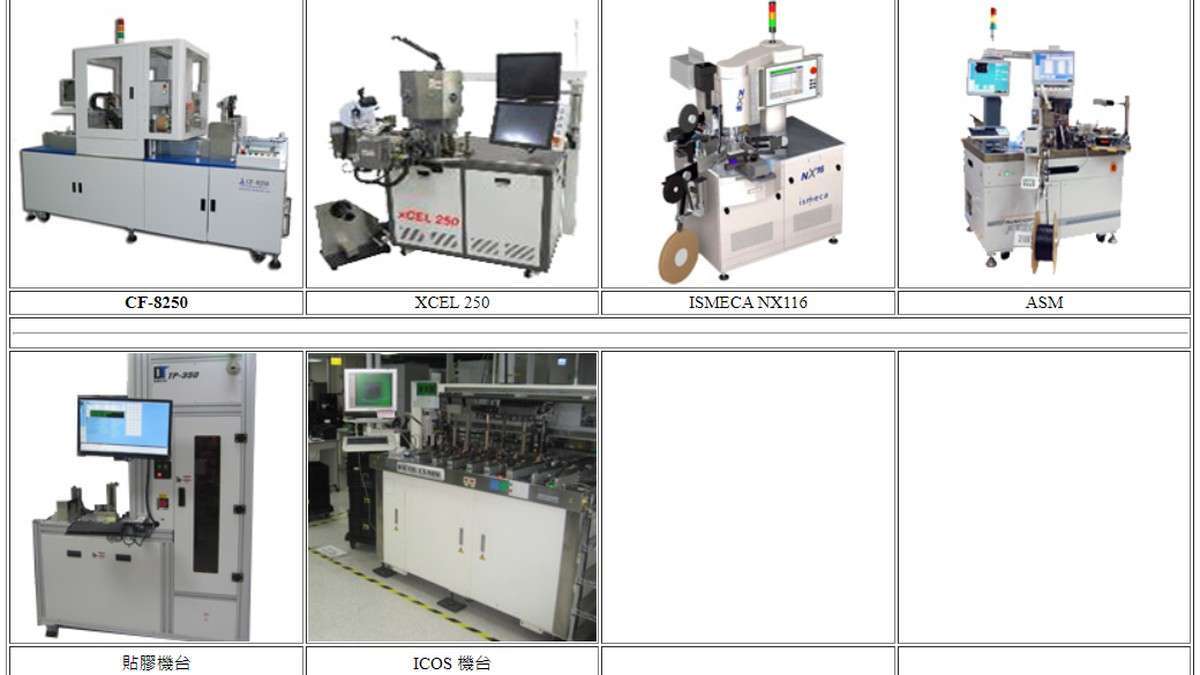
網通與 HPC 相關的電源管理 IC 占比也很小,還沒放進主要的應用分類。立衛的市場策略放在利基型測試,除了晶圓測試與成品測試,還做影像感測器測試、系統模組測試、雷射修補、接腳外觀的光學檢測(AOI)與捲帶包裝。
營收站在去年之上
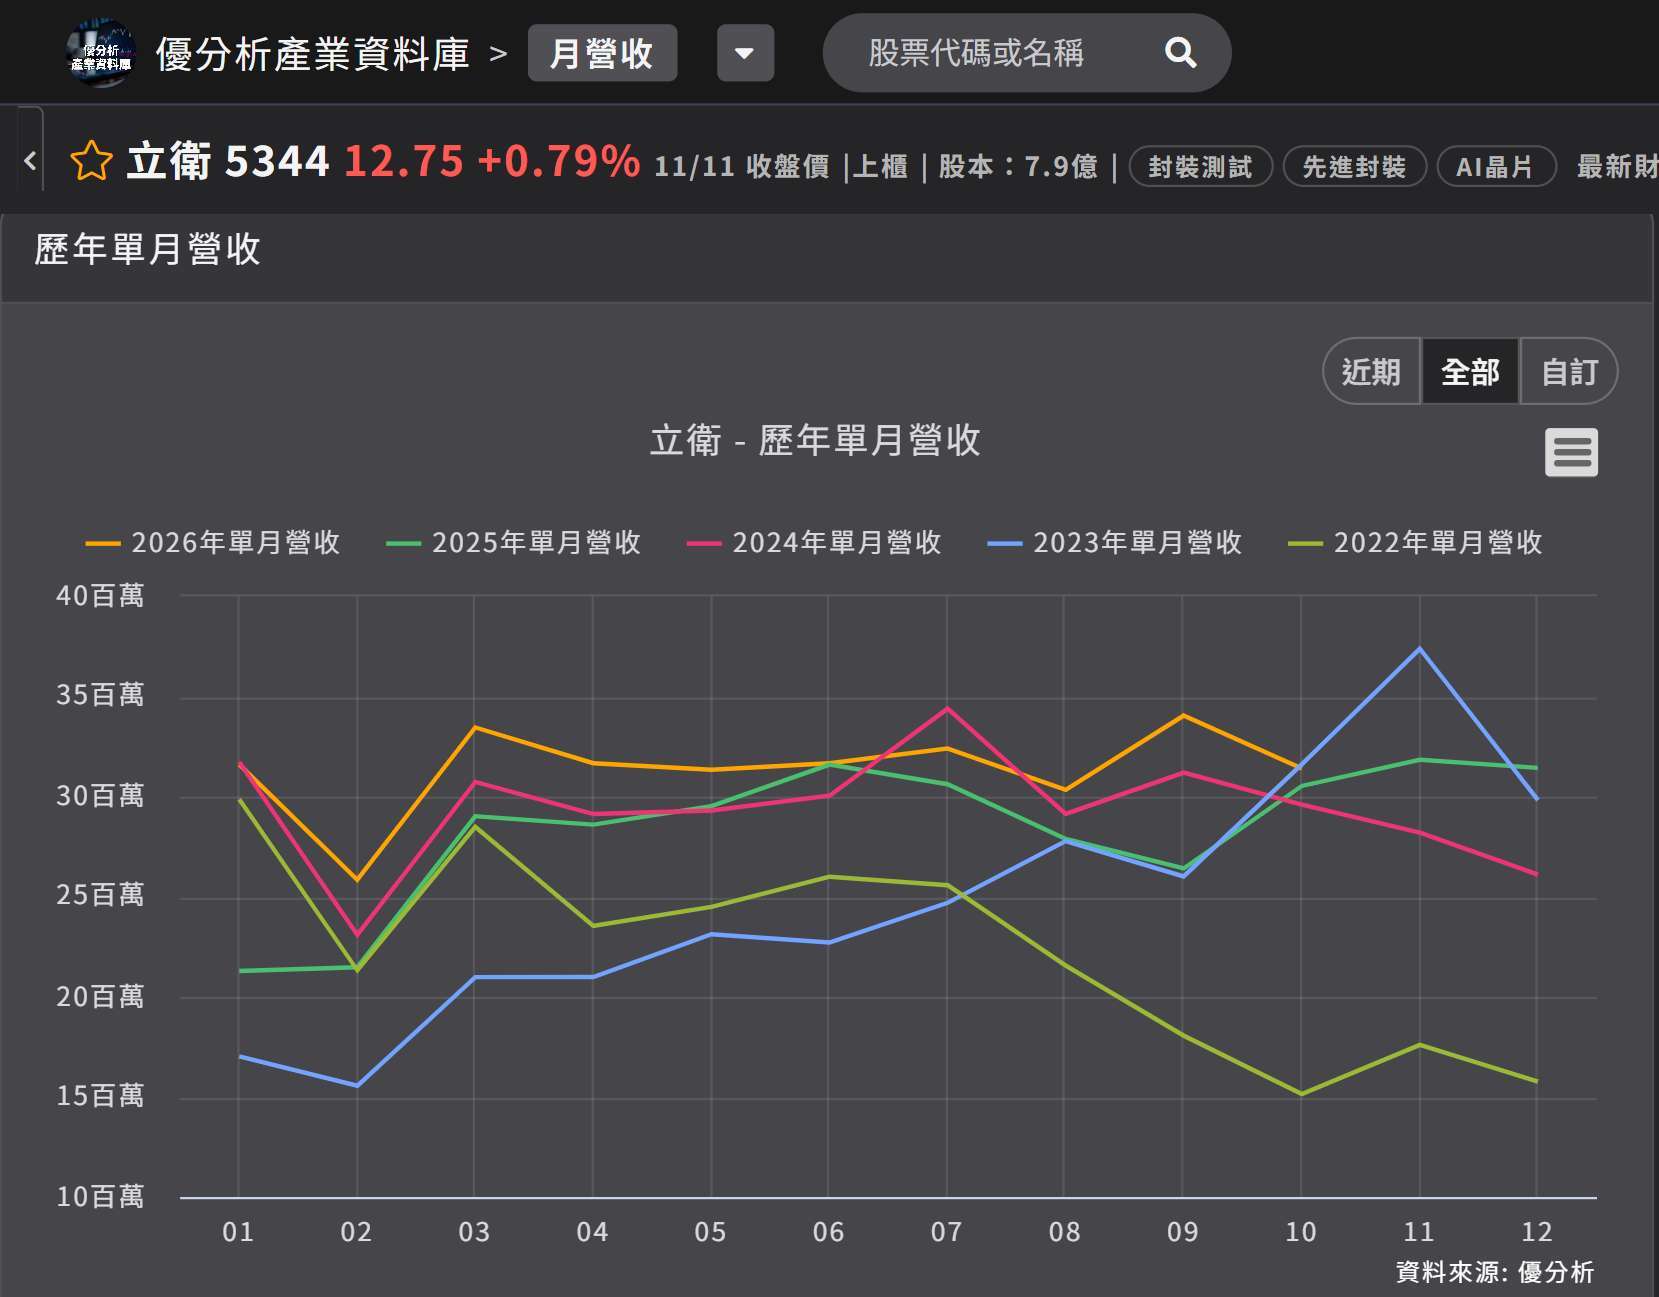
2026 年前三季累計營收 2.82 億元、年增 15%;前 10 個月累計 3.14 億元、年增 13.3%,已經接近 2025 年全年的 3.40 億元。2025 年全年營收年減 3.5%,2026 年這段已經補回。
如下圖,根據優分析產業資料庫,2026 年的單月營收線幾乎整條壓在 2025 年之上,3 月以後每個月都守在 3,000 萬元以上。
(資料來源:優分析產業資料庫)
立衛的訂單以集團以外的消費型客戶為主,CPU 的量在縮減、MCU 與電源補上來,資料中心相關的測試還沒放量;2026 年的營收已把 2025 年的衰退補回來,靠的是影像感測器與 MCU、電源這一組應用。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 台股大漲誰在買 反攻訊號誰發起?
- 掌握全球財經資訊點我下載APP

- 講座
- 公告
上一篇
下一篇
