鉅亨網編譯陳韋廷
 AI新聞摘要
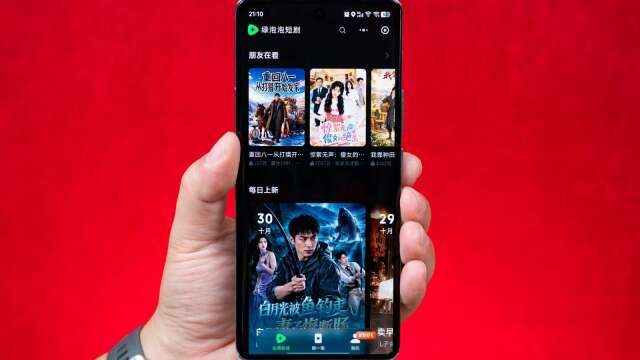
最新數據顯示,微短劇已成為當前網路上最炙手可熱的流量密碼,去年全球微短劇市場規模接近180億美元,其中中國市場突破140億美元,以77.78%佔比主導全球市場。此外,中國國內用戶規模高達8.5億,顯示短劇成為各大網路巨頭爭相佈局的戰略高地。隨著京東在「雙11」期間悄然上線「京東追劇福利社」,一場圍繞短劇展開的電商與內容跨界混戰正式進入白熱化階段。
中國短劇的影響力早已跨越國界。2025年海外短劇應用總下載量達11.99億次,年增268%,總收入23.29億美元,年增率133%。
目前,搭載於各類串流媒體通路的中國微短劇應用已突破300款,涵蓋全球200多國和地區。在海外社交平台上,漢語拼音「duanju」甚至被直接用來指微短劇,這從側面上印證中國內容工業的強大輸出能力。
盤古智庫高級研究員江瀚分析指出,中國國內已跑通短劇工業化鏈條,成熟經驗正被複製到海外。海外用戶對強情節、快節奏內容接受度較高,而中國團隊的生產效率遠超當地團隊。此外,東方古裝題材在海外相對稀缺,強情節和情感衝突易引發共鳴,為中國短劇提供差異化競爭空間。
AI技術的加持讓短劇市場爆發式成。中國今年前8月上線微短劇43萬部,是去年全年的13倍,其中AI劇佔比超過九成,傳統真人短劇單部成本普遍在50萬至100萬元人民幣,而同樣水準的AI短劇成本僅需10-20萬元,製作週期更從「月」壓縮到「天」。
以AI短劇《持械入宋》為例,該劇兩個月內推出10季共1000集,累計播放量超過40億,但隨著製作門檻降低,同質化、低俗化問題隨之而來。
今年9月1日,中國《微短劇發展管理辦法》正式上路,規定AI生成內容需添加提示標識,並禁止使用誘導沉迷的算法模型。
中國國家廣電總局本月也啟動為期兩個月的專項治理,業內人士強調AI不能自動帶來優質內容,未來行業競爭的關鍵仍在於故事質量與精品化。
在中國市場,短劇已成為網路巨頭尋找新成長曲線的關鍵戰場。京東11月11日低調上線「京東追劇福利社」,產品頁面打出口號「看劇領福利、劇中同款直接買」。用戶可在微信內直接刷劇,劇集涵蓋都市、懸疑、重生等熱門題材。
不同於紅果短劇等主打免費內容與廣告變現的平台,京東的野心在於「內容導購」。早在2024年618購物節,京東就推出客製化戲劇《伍折天重生之女帝當總裁》試水。
京東此次推出獨立小應用程式,意在解決過去短劇多依附於購物場景、缺乏獨立追劇入口的痛點。雖然目前「劇中同款」的電商跳轉功能尚在測試,但其將短劇流量直接轉化為電商交易的意圖十分明顯。
除了京東,其他平台也基於自身基因探索不同路徑。紅果短劇走的是免費內容與獨立App路線,近期開始試水商城入口;淘寶推出「百億淘劇計劃」,側重品牌定制與站內營銷;拼多多則在多多視頻設立短劇入口,測試AI互動劇以增加用戶停留。
美團則將短劇與本地生活深度綁定,推出《黑桃四姐妹》等品牌冠名劇,將姐妹聚餐、城市探店等消費場景融入劇情,觀眾點擊組件即可跳轉至美團App的團購頁面。這與京東側重商品發現和購買的路徑形成差異,一個連接服務,一個連接貨架。
儘管各大平台雄心勃勃,但短劇作為消費入口並不天然等於業務增長。對於京東而言,如何證明短劇帶來的是新增訂單,而非將原本在App內完成的購物行為遷移到另一個入口,是必須面對的難題。此外,穩定的優質劇集供給、自然的商品植入,以及用戶在微信生態內持續追劇的習慣培養,都是考驗。
總體而言,短劇已從單純的娛樂產品演變為連接流量與商業的紐帶。中國短劇在全球市場的亮眼表現與國內巨頭的紛紛入局,預示著產業進入新階段。未來,誰能更好地平衡內容質量、用戶體驗與商業變現,誰就能在這場「短劇爭霸戰」中佔據先機。
上一篇
下一篇