鉅亨網編譯莊閔棻
 AI新聞摘要
美股經歷劇烈修正後,市場籌碼與估值逐步修復,高盛、摩根士丹利及摩根大通均看好年末反彈,認為投資人減碼、空頭部位增加及季節性因素有利行情回升。不過,高盛警告,全球上游通膨壓力持續累積,部分指標甚至超越疫情期間高峰,相關成本恐在明年第一季轉嫁至消費端,為市場帶來新一輪考驗。
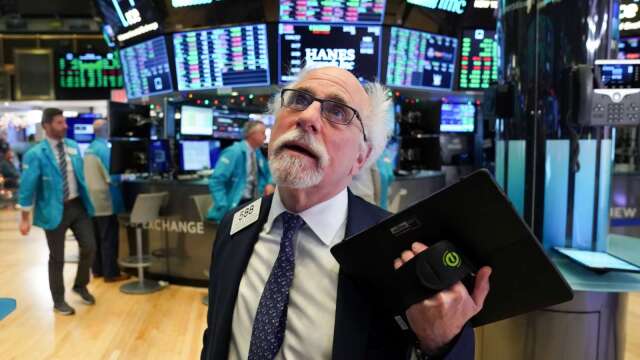
根據高盛11月13日發布的最新總體經濟報告,策略師Cosimo Codacci-Pisanelli以「聖誕節能否提早到來?」為題,認為近期股市大幅回檔、估值倍數收縮、投資部位明顯降低,加上季節性支撐,已為年底風險資產反彈創造條件。
摩根士丹利的數據也顯示,人工智慧(AI)類股正經歷逾15年來最大規模的集中平倉與去槓桿;摩根大通則建議客戶趁市場下跌時買進。
然而,當華爾街主要機構幾乎同時看好年末反彈,原本可能由空頭回補推動的行情,也可能演變成另一筆過度擁擠的共識交易。
Codacci-Pisanelli甚至在報告中提醒,2026年市場最有效的操作策略,反而是「放空每一筆共識交易」。
高盛看好美股反彈的首要理由,是市場經歷一輪劇烈去槓桿後,投資部位已大幅出清。
高盛指出,這波去槓桿的激烈程度,是過去10年來最嚴重的階段之一,其美國優先經紀業務帳簿中的淨部位與總部位同步大幅縮減。當輝達(NVDA-US) 董事會尋找執行長黃仁勳接班人的消息衝擊市場時,那斯達克指數單日跌幅更達到約5個標準差。
摩根士丹利的數據也印證市場籌碼出現大幅調整。根據《彭博》報導,摩根士丹利優先經紀業務資料顯示,避險基金持有的AI類股淨部位近期已轉為低於基準配置,這是2023年以來首見;本輪避險基金去槓桿持續時間,更創下逾15年來最長紀錄。
摩根大通上周也向客戶表示,目前市場情緒「相當糟糕」,但這反而應該被視為看多訊號。
高盛進一步指出,市場在短短一周內已消化多項利空,包括高於預期的消費者物價指數(CPI)、聯準會偏鷹派的談話、利率走高、油價上漲,以及輝達相關負面消息,但股價仍相對穩定。
在高盛看來,這代表市場賣壓可能已接近枯竭。當願意賣出的投資人逐漸減少,即使後續再出現壞消息,也未必能進一步大幅壓低股價,反而可能為空頭回補創造條件。
估值修正是高盛看好反彈的另一項重要依據。
Codacci-Pisanelli指出,經過近期本益比收縮,全球股市估值已回到35年長期歷史均值附近。MSCI全球指數未來12個月預估本益比降至15.6倍,股價盈餘成長比(PEG)則降至1.1倍,兩項指標都接近1997年以來的歷史平均水準。
更值得注意的是,市場並未同步下修企業獲利預期。投資人對2026年、2027年,尤其是2028年的每股盈餘(EPS)共識預估,近期反而以超越歷史正常速度持續上調。
高盛形容,2028年的獲利預測曲線看起來更像一檔迷因股(meme stock),而不是一般的企業獲利預測線。
此外,在目前實質利率偏高的環境下,美股絕對估值也不再顯得過度昂貴。高盛以標普500指數遠期本益比與10年期實質利率進行迴歸分析,發現目前10年期實質利率約為2.25%,對應的合理本益比約18.9倍,但標普500目前實際交易本益比約17.9倍,低於模型估值約1倍。
高盛坦言,AI產業未來兩年的發展前景仍高度不確定,第四季財報季將是檢驗需求的重要時點。不過,在財報季到來前的6周內,市場可能缺乏新的恐慌性催化因素,這種環境正是空頭回補行情容易形成的條件。
相較於年末反彈的樂觀預期,高盛報告中更值得關注的警訊,是通膨壓力正在全球供應鏈上游快速累積。
Codacci-Pisanelli指出,美國9月與10月CPI連續高於市場預期,而且超預期的情況並非集中在少數項目,而是廣泛出現在不同價格類別。
全球製造業進口價格通膨,以近6個月年化速度計算,目前約達24%,已明顯超越2021至2022年新冠疫情期間的通膨高峰;全球生產者物價指數(PPI)年化漲幅也達約11%。
更令人擔憂的是,通膨壓力已不再局限於能源與AI硬體,而是逐漸向下游產業擴散,包括化學品、塑膠及紙製品等類別。
高盛數據顯示,美國、德國、法國、義大利及英國的進口價格項目中,年化漲幅超過5%的比例已升至約25%至40%;美國生產者物價中,漲幅超過5%的項目比例更突破40%,這種情況上一次出現,正是2021至2022年通膨浪潮爆發前夕。
周五公布的PPI數據也未能消除相關疑慮。美國10月PPI月增0.3%,略低於市場預期,但年增率仍達6.5%,顯示價格壓力依然顯著。此前周二公布的CPI數據,在70份市場預測中,實際結果僅低於其中1份,反映通膨超出預期的程度相當廣泛。
高盛認為,企業目前仍透過壓縮利潤率吸收投入成本上漲,暫時避免將全部成本轉嫁給消費者,但這種緩衝機制究竟還能維持多久,將是接下來的重要觀察重點。
高盛警告,上游價格壓力通常需要6至12個月,才會完全傳導至消費端,意味著目前累積的通膨成本,可能在明年第一季逐步浮現。
其中,明年1月尤其值得留意。高盛過去曾針對「1月價格重訂效應」進行詳細統計,發現歷史上1月是全年價格項目出現大幅調整最集中的月份,平均約有16個價格項目在當月出現超過2個標準差的漲幅,其他月份通常不超過2.5個。
歐洲市場也呈現類似季節性現象。自新冠疫情以來,1月核心調和消費者物價指數(HICP)通常是全年漲幅最大的月份之一。
在通膨壓力持續升高之際,高盛經濟學家也已在最新CPI數據公布後,上修聯準會升息預測,將原先預期的升息次數再增加一次。
Codacci-Pisanelli另外指出,市場還存在一項可能加劇通膨的反饋效應:先前各國央行之所以傾向採取較寬鬆的政策,很大程度上是因為股市下跌及信用環境緊縮帶來經濟壓力。
但如果股市止跌回升,金融環境隨之轉趨寬鬆,央行繼續維持觀望的理由也可能減少。
換言之,若年底空頭回補行情真的帶動股市反彈,金融環境改善反而可能增加央行持續緊縮政策的空間,讓市場提前消耗未來的上漲動能,形成反彈過後的修正風險。
在利率交易方面,高盛認為,將做多短期通膨納入投資組合,是目前值得考慮的配置方向。
Codacci-Pisanelli也坦言,2026年對總體經濟交易員而言是相當艱難的一年,幾乎每一種資產類別都暗藏風險。回頭檢視全年市場表現,最有效的操作原則反而是「放空每一筆共識交易」。
他在報告結尾提醒,即使年末聖誕行情如期到來,能源衝擊已使中間財PPI漲幅超過最終需求價格漲幅一倍,製造業進口價格上漲速度也已超越疫情通膨高峰,各大企業正等待明年1月重新調整價格。
這意味著,無論美股年末反彈能否實現,通膨成本帶來的考驗都不會因此消失,相關帳單仍可能在明年第一季如期到來。
報告最後更是以一句「祝你好運」作結。
下一篇