CCL「降級鬼故事」重擊PCB!台光電、聯茂、台燿同步重挫,真正改變的是「這件事」!?
優分析 Uanalyze
2026年09月17日(優分析/產業數據中心報導)⸺ 台股收盤上漲439點,CCL族群卻逆勢成為重災區。
聯茂(6213-TW)跌停收在495元,台光電(2383-TW)下跌7.67%、收4,695元,台燿(6274-TWO)下跌6.71%、收1,320元。
市場擔心,隨CPO技術普及,高速訊號將在主晶片附近直接轉成光訊號,不再需要經過主機板長距離傳輸,部分CCL規格可能由M8、M9降至M4,使過去「材料持續升級、平均售價不斷提高」的成長邏輯面臨改變。
但如果因此認為高階CCL需求即將消失,可能又把問題看得太簡單。
因為CPO帶來的真正變化,不是材料全面停止升級,而是升級的位置正在改變。更重要的是,台光電、聯茂與台燿承接下一輪需求的方向,已經開始分岔。
CPO不是讓材料消失,而是讓升級位置移動
目前AI伺服器與高速交換器需要在PCB上傳輸大量高速訊號,因此必須使用M8、M9等低損耗CCL,降低訊號經過銅線時產生的損耗與雜訊。
但隨傳輸速度由224G SerDes繼續往448G發展,電訊號能夠在PCB上傳輸的距離愈來愈短,CPO因此將光引擎移到交換晶片附近,縮短高速電訊號的傳輸路徑。
這可能使大型主機板不再需要所有區域都使用最高階CCL,卻不代表材料升級結束。
因為當光引擎、交換晶片與電源元件更密集地整合在一起,升級需求反而會轉向IC載板、光引擎模組板、高階交換器與厚銅電源板。
材料要求也將從單純追求低訊號損耗,進一步增加低熱膨脹、高導熱、高耐壓及尺寸穩定性。
因此,下一輪產業競爭不再只是誰能把CCL從M7做到M9,而是誰能把材料能力延伸到新的升級位置。
台光電:從PCB材料跨進IC載板
台光電的方向,是從PCB用CCL橫向跨入IC載板用CCL。
過去市場關注台光電,主要看M7、M8到M9的規格升級;但現在,公司開始把既有的樹脂配方及高階材料能力,延伸至BT與ABF載板材料。
BT載板材料預計於2026年第四季放量,ABF載板CCL認證結果最快也將在同一季出爐。台灣新增的每月30萬張產能,則規劃用於載板CCL;若既有產能完成轉換,AI載板CCL月產能可望達到約100萬張。
這項布局的意義是,即使CPO降低大型主機板部分區域對M8、M9的用量,台光電仍有機會從晶片封裝載板及光引擎周邊取得新的材料價值。
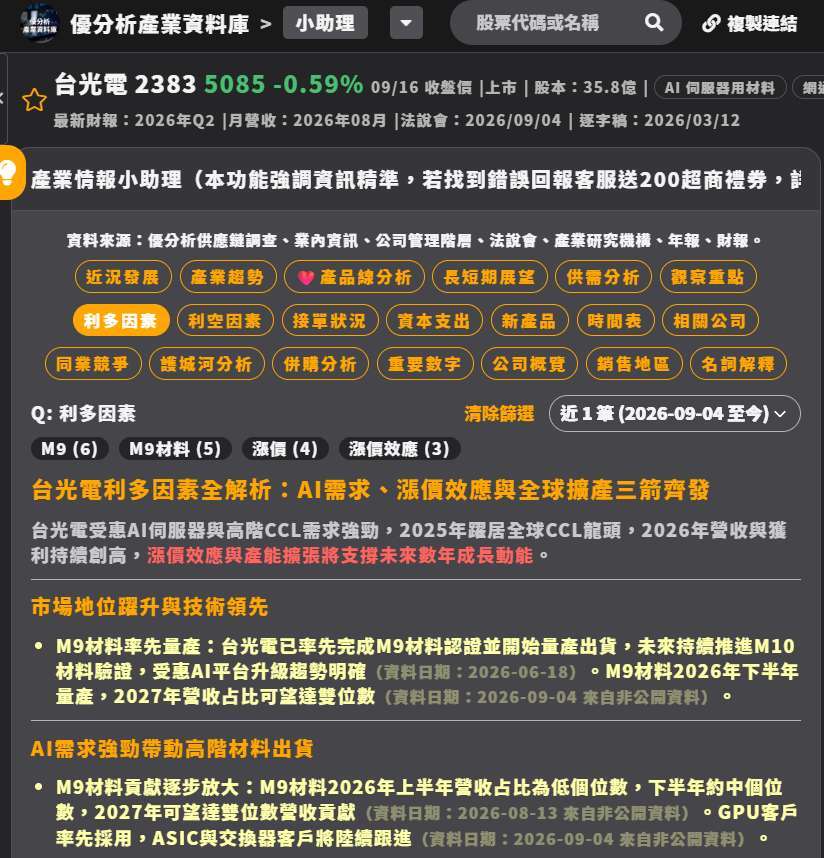
此外,台光電M9已於2026年第三季進入量產,目標2027年營收占比達雙位數,M10也已進入送樣階段,代表公司仍未放棄既有的高階PCB材料市場。
 (圖片來源:優分析產業資料庫)
不過,台光電目前在載板材料市場的市占率僅約1.6%,與長期掌握主要市場的日韓廠商仍有差距。接下來真正要觀察的,不只是通過認證,而是良率、客戶採用與實際放量速度。
聯茂:不走載板,聚焦高速PCB本業
聯茂選擇的是另一條路。
公司與日本三菱瓦斯合資的菱茂電子已決議解散,預計2026年10月完成清算,代表聯茂現階段不再把IC載板材料視為主要發展方向,而是將資源集中在通用伺服器與高速PCB。
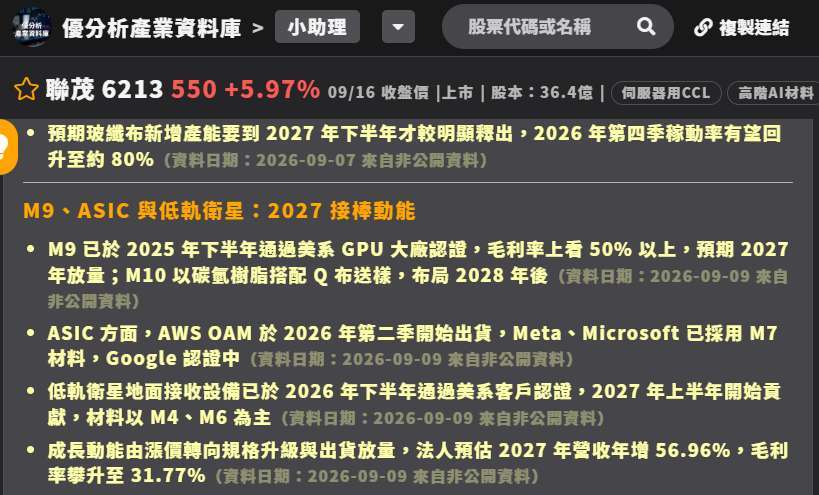
通用型伺服器約占聯茂營收五成至六成。隨AMD Venice及Intel Oak Stream導入PCIe Gen 6,材料將由M6升級至M7,單台伺服器的材料產值可望提高20%至30%。
另一方面,一線CCL廠將產能優先配置給M8、M9等高階產品,使部分中階E-glass訂單向外轉移,聯茂也成為缺料外溢的受益者。
聯茂並非完全退出高階材料。公司M9已通過美系GPU大廠認證,預計2027年開始放量,只是現階段主要成長來源,仍是通用伺服器從M6升級至M7,而不是像台光電一樣跨入載板市場。
 (圖片來源:優分析產業資料庫)
聯茂的風險則在獲利能力。2026年第一季毛利率僅11.4%,反映漲價速度落後原料成本;若2027年玻纖布與銅箔新增產能開出,缺料帶來的轉單及議價優勢也可能逐漸減弱。
台燿:卡位交換器、ASIC與厚銅電源板
台燿的材料升級位置,主要落在高階交換器、ASIC伺服器及厚銅電源板。
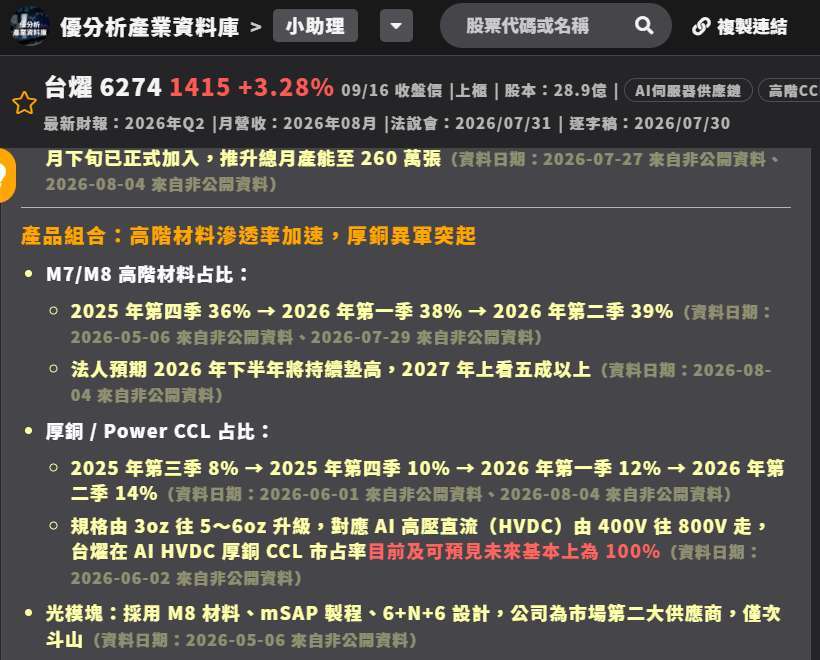
公司M7、M8產品占營收比重,已由2026年第一季的38%提高至第二季的39%,預估2027年有機會進一步超過五成。
 (圖片來源:優分析產業資料庫)
交換器方面,800G產品已經出貨,1.6T預計於2026年下半年放量,材料規格也將由M8往M9升級。
即使未來3.2T交換器開始導入CPO,800G與1.6T仍將是資料中心重要的分流設備,因此高階交換器材料不會立即被取代。
台燿另一項差異是厚銅CCL,目前約占營收14%。隨AI伺服器功耗提高,電源板使用的銅厚由3oz升級至5至6oz,帶動材料用量與平均售價同步增加。
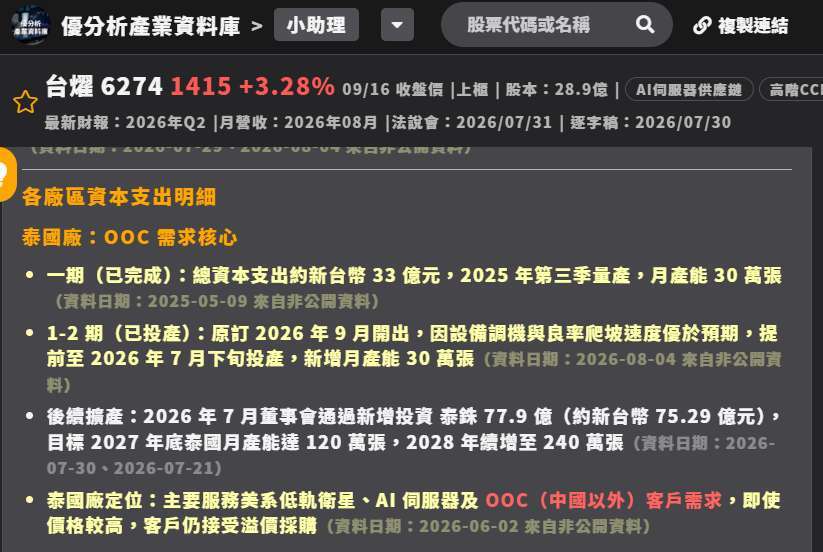
泰國廠預計2026年第三季底增加每月30萬張產能,用於承接ASIC伺服器相關需求。不過,新廠初期成本、設備交期與良率爬坡,也可能壓抑短期獲利表現。
 (圖片來源:優分析產業資料庫)
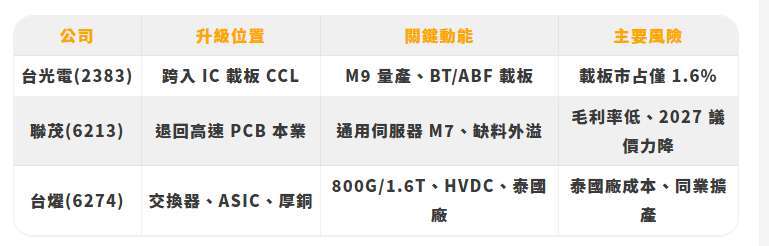
三家公司走向不同的升級路線
 (圖片來源:優分析產業資料庫)
真正要問的不是會不會降級,而是價值轉移到哪裡
這次市場擔心的「CCL降級」,可能只說對了一半。
CPO確實可能降低大型主機板部分區域使用M8、M9的必要性,使「整張板全面升級」的成長模式受到挑戰;但高速運算需要的材料不會因此消失,而是逐步轉向IC載板、光引擎模組、高階交換器與厚銅電源板。
台光電選擇跨入載板,聯茂聚焦通用伺服器,台燿則卡位交換器、ASIC與電源板。三家公司雖然同屬CCL族群,未來的成長動能與風險已經不再相同。
所以,今天三家公司同步重挫後,市場真正需要重新判斷的,不只是M8、M9需求會不會減少,而是下一輪高價值材料需求,最後會落在哪一種產品、由哪一家供應商承接。
CPO不一定終結CCL升級,但正在重新分配材料升級所帶來的價值。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 美股科技產業將迎來黃金十年成長前景?
- 掌握全球財經資訊點我下載APP
鉅亨贏指標
了解更多

延伸閱讀
- AI銅箔基板產能大戰開打南韓斗山砸9,700億韓元創紀錄擴產
- 【優分析即時新聞】聯茂(6213)第二季毛利率倍增至22.02%,M9通過美系GPU大廠認證、法人連番上修全年營收
- 【優分析即時新聞】揚博(2493)6月營收創歷史新高,AI帶動高階PCB設備訂單滿手、能見度直達2027年
- 華通(2313)衛星V3換代、mSAP高毛利放量,雙引擎能否推升2027年EPS?

- 講座
- 公告
上一篇
下一篇