中國AI短劇狂飆:400億盛宴下 為何贏家沒幾個?專家一句話道出殘酷現實
鉅亨網編譯陳韋廷 綜合報導
 AI新聞摘要
- 1.國慶期間紅果日活1.68億,超過愛奇藝等總和;中國AI短劇市場規模220億元,全年估破400億元
- 2.字節紅果、騰訊綠泡泡、快手三方交鋒:字節整合IP到變現,微信靠社交裂變,快手以8億資金與10億流量扶持
- 3.AI短劇成本雖降,但算力、投流與分帳吃掉利潤;上半年22.19萬部僅1055部破億
2026年,AI短劇成了中國網路上最熱門關鍵詞。中國國慶期間,紅果短劇日活躍用戶數衝到1.68億,超過忙、騰訊與芒果視頻平台總和。另據DataEye數據,今年上半年中國AI短劇市場規模達220億元(人民幣,下同),全年預計突破400億元,用戶規模突破6億。資本市場先一步躁動,國慶過後傳媒類股走出漲停潮,慈文傳媒一度7天6板,芒果超媒盤中漲停。
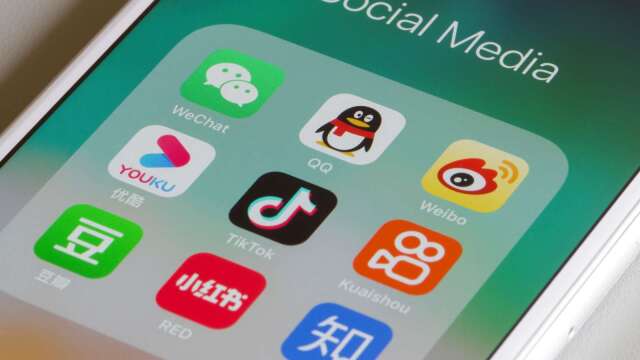
現今,看似八門大派圍攻光明頂,搶入口、搶內容、搶生態,但實則是字節跳動、騰訊、快手三面交鋒。
字節紅果走「循環收租」路線:番茄小說出IP、Seedance做生成、抖音導流、巨量千川投流、紅果完成播放與變現,從原料到收銀台全鏈路握在自己手裡,而紅果可隨時調整保底、攔截上架,生態話語權最強。
騰訊的綠泡泡走「讓利換廣告」:嵌入微信社交鏈,靠「朋友在看」做裂變;內容分成最高100%激勵,其中90%現金、10%廣告金,本質是把片方引回微信廣告競價體系。微信短劇小程序月活5.08億,流量底盤夠大,但相關收入在財報裡並未單獨披露。
快手則是「重金扶基建」:可靈AI成為技術中台,配合8億資金、10億流量扶持,把分帳邏輯從「投流ROI」轉向「GMV共享」,用短期讓利換內容供給與創作者留存。此外,百度、愛奇藝、京東、美團等也紛紛試水,AI短劇像極2016年前後的短影音混戰。
AI確實把「拍出來」的成本打下来了,單部成本降到真人短劇的五分之一到1/10,精品劇降幅達90%,但錢並沒有留在製作方口袋。
第一道是算力。Seedance 2.5較2.0漲價20%–35%,阿里雲算力卡最高漲34%,單集算力從早期17元漲到80–100元。一個幾秒的鏡頭,創作者可能抽卡近50次才滿意。
第二道是投流。2026年整個行業短劇投流日耗1.5億–1.7億元,流量成本同比漲超100%。AI把單集製作打到千元級,但讓觀眾看見得花數倍買量。
第三道是分帳。IAP(應用程式內購買)模式下,千萬流水裡投流吃55%–70%、平台分10%–15%、內容生產只佔0.8%–1.5%;IAA(應用程式內廣告)模式下平台再拿廣告收入的60%–70%。普通AI漫劇創作者實際到手常態只有兩成左右。
結果是今年上半年新上線22.19萬部AI短劇,播放破億的僅1055部,爆款率0.47%,今年首季活躍承制方從1216家暴跌到698家,單季淘汰42%。
沿著產業鏈來看,利潤主要集中在三類角色:賣鏟子的模型層(Seedance年化收入約20億美元、毛利率70%);握流量的平台層(紅果、微信、快手吃投流與廣告雙頭費);主要IP與爆款團隊(前1%的內容永遠有議價權)。絕大多數中尾部製作方,本質是在為平台和大模型「打工」。
從Netflix式的終局回望,真正能沉澱利潤的是三類能力:IP庫+改編鏈(閱文、中文在線);自有分發+工業化生產(海外短劇App);工具鏈(可靈、萬興劇廠),但總體來看,目前紅果分帳規則是否向內容方讓利、海外平台經營現金流是否轉正、第三方工具ARPU與續費率、內容公司是否願意單獨披露短劇利潤。
- AI熱潮下一站?台韓半導體藏哪些機會
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 張一鳴重登中國首富 引爆網際網路進入「字節時間」的議題
- 中國雲端巨頭瘋搶記憶體!阿里、騰訊傳要求簽10年長約至2035年 三星、SK海力士產能近8成鎖定
- 中國AI算力偏重短劇?業者與官媒駁斥「發展跑偏論」
- 阿里巴巴、騰訊與字節跳動力求在中國AI競爭中取勝

- 講座
- 公告
上一篇
下一篇