廣達(2382) 更多 AI 專案改由客戶供料!拿到的是毛利率,讓掉的是營收認列
優分析 Uanalyze
2026年11月11日(優分析/產業數據中心報導)⸺ 廣達(2382-TW) 打算把更多 AI 伺服器專案從買賣改為寄售(consignment),由客戶自己提供 GPU、記憶體等關鍵零組件,廣達只收組裝與測試費用,不認列這部分的營收。原本的做法是廣達先買進零件、組裝成整櫃,再賣給客戶。
毛利率因此上升。零組件的營收與成本同時從財報移出,這部分屬於低毛利的買賣,比重下降之後,整體毛利率的比率就會提高,但營收金額會變小。
目前談成的案子集中在單價最高的零件,公司表示,已經有部分專案談成寄售,都鎖定單價較高的 GPU,談法以 GPU 為主,或再加上記憶體;整櫃都轉寄售的情況還沒有出現。
轉向這個模式的原因是機櫃單價上漲,公司指出,NVIDIA 平台從 B200 換到 GB200,平均單價接近原來的 2 倍,要維持相同的毛利率有難度;下一代 NVL200、NVL300 的單價更高,組裝廠很難承擔那麼高的存貨金額,即使這些零件最後會隨著機櫃出貨而變現。
寄售讓營收認列變少
代價與好處都寫在公司的指引裡,公司表示,拿到更多寄售專案,全公司營收就不會成長,會比現在低一些,市場期待毛利率變好又期待營收不下降,「這兩個事情事實上不太可能同時發生」。
寄售的推進還受客戶條件限制,公司說明,寄售不是每個客戶都能馬上接受,需要時間理解流程,也不是每一個專案都適用,目前是逐個客戶談,希望 2027 年有更多客戶同意。
AI 伺服器營收高雙位數成長的估計,只算已經談成的寄售專案。公司說明,還沒談成的部分沒有算進去,寄售談成的速度取決於客戶的資金與交期。
第 4 季的指引也反映同一件事,即使只有少量 AI 出貨轉為寄售,公司預期利潤率仍持續承壓,其中毛利率比第 3 季略微下滑,營業利益率以與第 3 季持平為目標;壓力一個來自 AI 機櫃單價持續上揚稀釋毛利率,另一個來自筆電出貨減少、經濟規模變差。
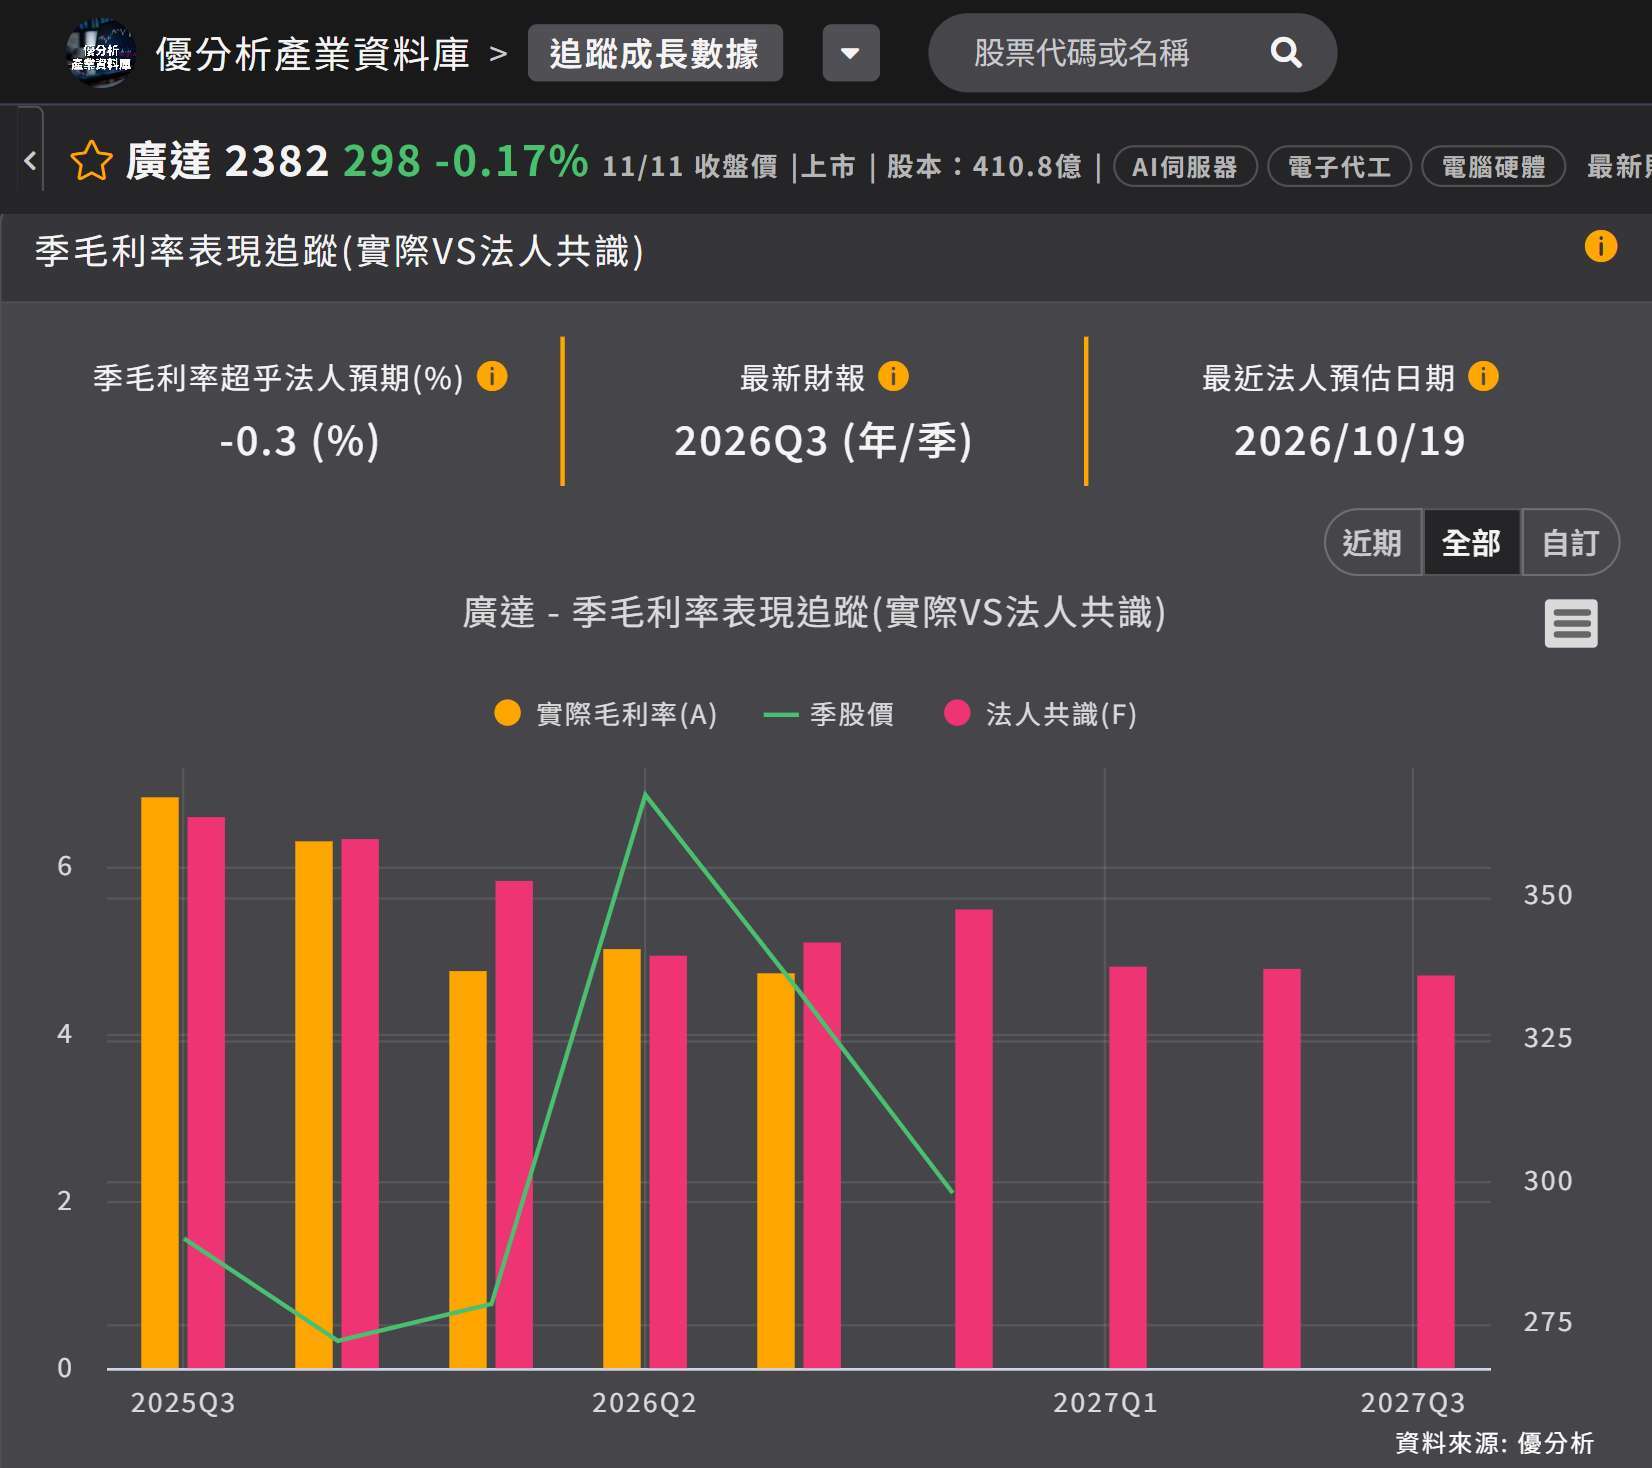
如下圖,根據優分析產業資料庫,2026 年第 3 季實際毛利率 4.75%,低於法人共識的 5.1%;法人對 2027 年各季毛利率的預估落在 4.72% 到 4.83%。
(資料來源:優分析產業資料庫)
公司希望市場把注意力放在金額上,不要只盯著比率。前 9 個月營業利益 894.7 億元、年增 41.2%,營業費用成長 21.9%,營業利益成長率大於費用成長率,公司指出投入資本報酬率仍維持在 20% 以上。
寄售把高價零件的存貨與資金壓力留在客戶端,廣達換到較好的毛利率與較輕的資產,代價是營收認列變少。2027 年要擴大多少,取決於還在談的專案最後條件,談成的比例愈高,營收認列與毛利率一增一減的幅度就愈大。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 台股大漲誰在買 反攻訊號誰發起?
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 系微(6231) 毛利率降 3.29 個百分點,公司表示這項指標無意義
- 宜新實業(4440) 加工絲占營收從 2023 年的 53% 降到 23%,2026 年前 3 季稅後淨利 1.06 億元,已超過 2025 年全年
- 廣達(2382) 2027 年資本支出 400 億到 450 億元!增幅收斂,經費轉向電力設施
- 廣達(2382) AI 機櫃出貨變少、營收仍成長!成長動能換成單價

- 講座
- 公告
上一篇
下一篇