建滔積層板上半年淨利大增209%,AI材料需求升溫、花旗看好電子玻纖布擴產
優分析 Uanalyze
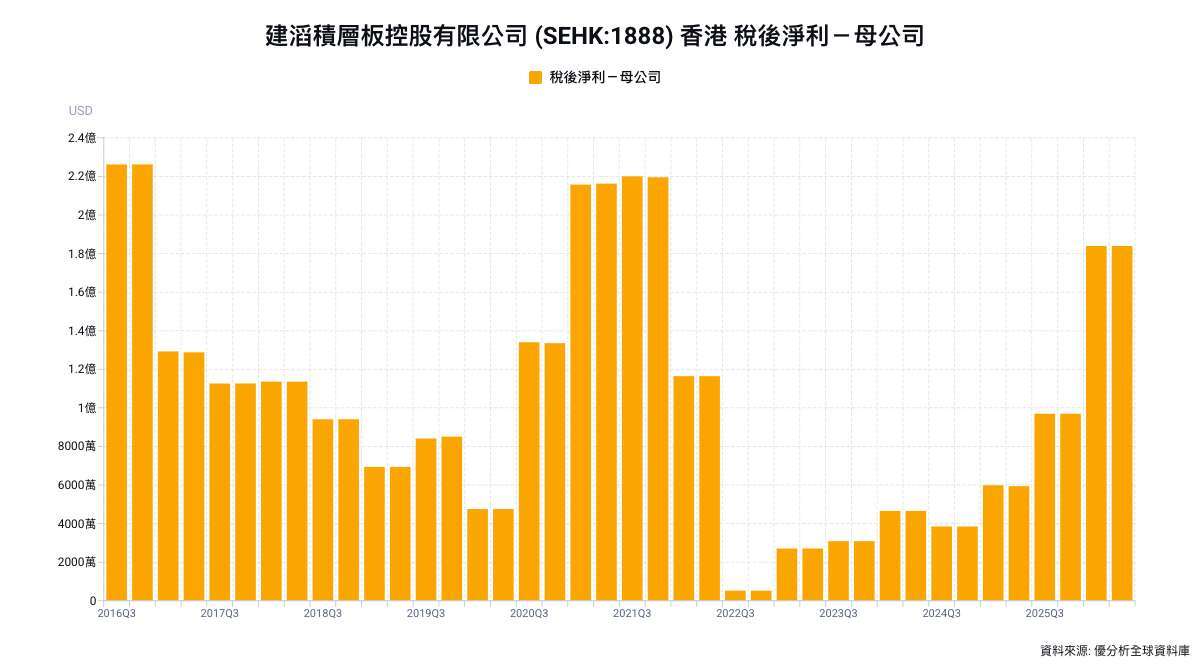
2026年08月26日(優分析/產業數據中心報導)⸺ AI伺服器推升高階PCB與低介電材料需求之際,建滔積層板Kingboard Laminates(1888-HK)上半年獲利明顯改善,歸屬股東淨利年增209%。花旗在財報公布後上調2026至2028年獲利預估9%–10%,目標價同步調高至95港元。
花旗指出,建滔積層板7月獲利略優於預期,預估2027年本益比約7.7倍,未來3年每股盈餘年複合成長率可達94%。EBITDA預估則上調至原先預測的2.2倍、達129.7億港元,可支應2026年增至40億港元的資本支出,同時維持全年逾50%的股利配發率。
值得注意的是,電子級玻纖布成本自8月初上漲後,公司上週已將銅箔基板(CCL)綜合平均售價調高10%。花旗預估,到2026年底平均售價還有15%–20%的上漲空間,顯示上游材料漲價正逐步向CCL傳導。
產能方面,建滔積層板規劃2028年前新增8座窯爐,總數增至13座,其中2座預計2026年下半年投產。隨新產能陸續開出,公司預計2028年特種電子玻纖布年產能將達1億米。
從AI供應鏈角度來看,建滔積層板的擴產方向也反映AI伺服器材料需求正由PCB向上游CCL、電子玻纖布延伸。在高階材料供應仍偏緊的環境下,後續電子玻纖布新增產能與CCL漲價能否順利轉化為獲利,將成為觀察重點。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 美股科技產業將迎來黃金十年成長前景?
- 掌握全球財經資訊點我下載APP
延伸閱讀
- AI銅箔基板產能大戰開打南韓斗山砸9,700億韓元創紀錄擴產
- CCL「降級鬼故事」重擊PCB!台光電、聯茂、台燿同步重挫,真正改變的是「這件事」!?
- 【優分析即時新聞】聯茂(6213)第二季毛利率倍增至22.02%,M9通過美系GPU大廠認證、法人連番上修全年營收
- 【優分析即時新聞】德宏(5475)8月營收年增271.88%,毛利率飆升至33.43%,石英纖維布接棒AI伺服器材料升級

- 講座
- 公告
上一篇
下一篇