巴菲特交棒後該賣波克夏?專家點名改買這5檔替代標的
鉅亨網編譯羅昀玫
 AI新聞摘要
- 1.巴菲特卸任波克夏董事長,轉任榮譽董事長並續留董事會,長子霍華德接掌董事會。
- 2.阿貝爾負責公司營運,霍華德則肩負維護波克夏企業文化與價值觀,完成經營權與董事長職務交接。
- 3.波克夏未來大幅跑贏市場的難度升高,投資人可關注巴菲特長期持有的日本五大商社。
波克夏·海瑟威 (BRK.A-US)(BRK.B-US) 董事長巴菲特正式退居幕後,讓市場重新檢視這家投資巨擘的成長空間。《MarketWatch》專欄作家 Brett Arends 認為,隨著波克夏規模持續擴大,未來要大幅超越市場將更加困難,投資人可考慮轉向巴菲特長期持有的日本五大商社。
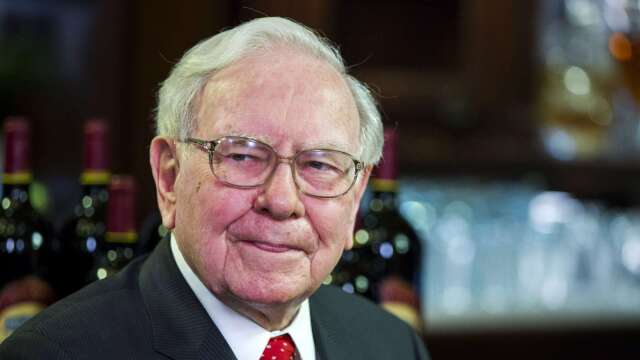
現年 96 歲的巴菲特已卸下波克夏董事長職務,轉任榮譽董事長,但仍將留在董事會。
他去年底已把執行長職位交給欽定接班人阿貝爾 (Greg Abel),此次董事長交棒,象徵波克夏歷時多年的接班安排進入最後階段。
巴菲特長子霍華德·巴菲特 (Howard Buffett) 接任董事長。霍華德自 1993 年起擔任波克夏董事,至今已有 33 年經驗。巴菲特表示,阿貝爾將負責經營公司,霍華德則負責守護波克夏的企業文化與價值觀。
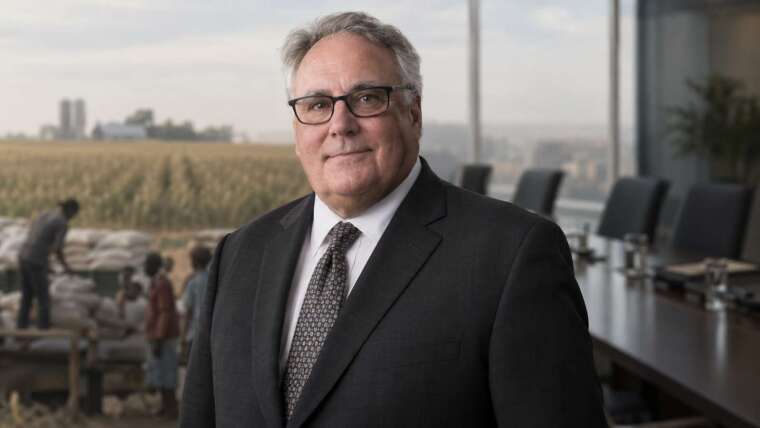
JonesTrading 首席市場策略師 Mike O’Rourke 表示,這項人事安排代表波克夏長期規畫的接班程序正式落實,也讓阿貝爾全面掌握公司營運。
儘管波克夏長期被視為穩健投資標的,Arends 指出,若以總報酬相對於標普 500 指數的表現衡量,波克夏近 30 年並未持續超越大盤。公司通常能在金融市場承受重大壓力時展現抗跌能力,包括 1998 年亞洲金融危機、2000 年代初期股市低迷,以及 2008 至 2009 年全球金融危機,但長期相對績效大致呈現橫向發展。
波克夏在 1970 年代、1980 年代及1990 年代初期曾大幅超越市場,但隨著公司規模擴大,能夠明顯推動整體績效的投資機會愈來愈少。波克夏在 1990 年代中期的市值約為 500 億美元,如今已增至約 1.1 兆美元,規模擴大超過 20 倍。
公司目前持有約 3,660 億美元現金。龐大的現金部位雖可在市場下跌時提供緩衝,卻也反映波克夏難以找到規模夠大、品質又符合標準的收購標的。
Arends 認為,波克夏目前最具吸引力的情境,是投資人預期股市近期可能大幅下跌。按照過往經驗,波克夏在市場動盪期間通常能夠跑贏大盤;但若市場維持正常成長,其龐大規模可能繼續限制報酬。
相較之下,巴菲特自 2020 年起布局的日本五大商社,規模較小,也擁有較大的成長空間,分別為伊藤忠商事、丸紅、三菱商事、三井物產與住友商事。五家公司均有美國存託憑證,可在美國市場交易。
波克夏目前持有這五家公司各約 10% 股權。巴菲特曾形容這些公司擁有優質業務、合理估值及近似波克夏的資本配置紀律,並強調相關持股並非短期交易,而是預計長期持有的投資。
自波克夏約六年前開始買進以來,日本五大商社的股價表現均優於波克夏。即使已累積可觀漲幅,五家公司目前的估值仍介於未來 12 個月預估每股盈餘的 13 至 16 倍,預估市銷率約為 1 至 1.2 倍;相較之下,標普 500 指數市銷率約為 3.2 倍。
FactSet 數據顯示,五大商社市值介於約 550 億美元至 1,150 億美元,其中丸紅規模最小,三菱商事最大。這些公司對一般投資人而言仍具有成長空間,但因規模不足以明顯影響波克夏整體績效,波克夏甚至必須同意限制持股比重。
不過,投資日本企業仍須承擔匯率波動風險。Arends 指出,日元以歷史標準衡量已處於相對低檔,而企業股權屬於實質資產,貨幣貶值的部分影響可能由股價上漲抵銷。
波克夏今年股價表現也落後大盤。波克夏 B 股 (BRK.B-US) 上漲 0.1% 至每股 509.77 美元。該股今年以來漲幅為2.60%,同期標普 500 指數漲幅約 11.55%;不過,公司今年上半年營業利益仍成長 17%。
- 美股科技產業將迎來黃金十年成長前景?
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 超級央行週掀升息潮!Fed、日銀同步升息 英國按兵不動卻轉鷹
- 黃仁勳駁斥AI末日論 「2030年人類滅絕機率為0%」
- 路透:川習會前美中磋商降低LNG關稅 研議300億美元互惠降稅方案
- 長鑫存儲傳進軍NAND市場 美光、SK海力士該緊張了?

- 講座
- 公告
上一篇
下一篇