鉅亨網新聞中心
 AI新聞摘要
AI資本支出持續擴張,債務融資比重升高,信用市場迎來新一輪供給壓力
高盛9月17日發布最新報告,將亞馬遜、Alphabet、Meta Platforms、微軟與甲骨文五家科技巨頭2027年全球投資級債務發行規模預估,從約4000億美元上調至4200億美元,較2026年全年預估的2500億美元增加約68%。高盛表示,人工智慧(AI)基礎設施建設仍處於高投入階段,企業資本支出持續上修,債務融資在未來數年將扮演更重要角色。相關數據也顯示,AI投資的融資需求已不再局限於大型科技公司,而是逐步擴散至資料中心、半導體、電力、能源、設備及房地產等產業。
此次預測涵蓋Amazon.com (AMZN-US)、Alphabet (GOOGL-US)、Meta Platforms (META-US)、Microsoft (MSFT-US)與Oracle (ORCL-US)。高盛上調發債預期,主要是因最新一輪財報公布後,相關企業的資本支出預測進一步增加。高盛認為,AI基礎設施供需失衡仍可能延續,高投入週期至少持續至2027年底。
資料中心建設、伺服器採購及算力部署都需要在收入與現金回報形成之前投入大量資金,因此資本支出與回報之間的時間差,使債務成為大型科技企業平衡資金需求的重要工具。高盛估計,2027年五大科技巨頭約35%的資本支出將由債務支持,若以4200億美元發債規模推算,五家公司2027年資本支出可能達到約1.2兆美元。
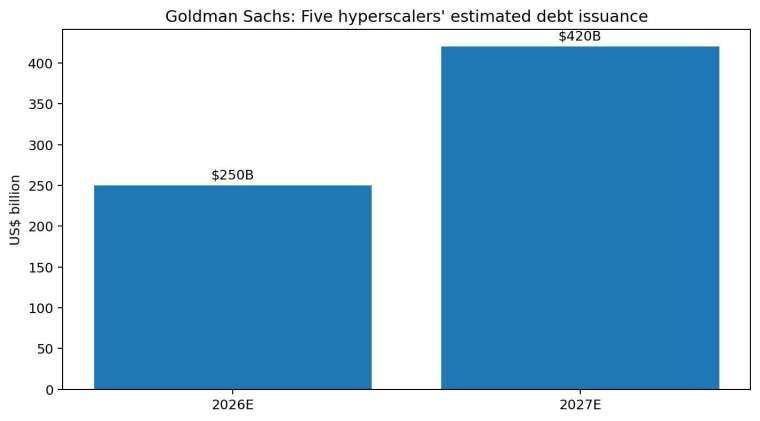
圖表:高盛對五大科技巨頭2026、2027年債務發行規模的估算。
2026年全年發債預測為2500億美元,截至9月14日,五家公司已發行約2290億美元,相當於全年預測的約92%。不過,資本支出持續增加並不代表發債規模會永久同步上升。高盛圖表顯示,資本支出預計延續成長至2030年,但債務融資占比將在2027年之後逐步下降,2030年約降至25%。實際融資規模仍取決於企業內部現金創造能力及整體融資結構。
需要注意的是,4200億美元僅涵蓋五大科技巨頭的全球投資級債務發行,不包括資料中心及晶片項目融資。高盛預計,2027年這部分融資規模可能達到3000億美元。兩者若單純相加為7200億美元,但這並不能視為高盛對整個AI產業鏈融資總額的預測,因為兩者屬於不同融資類別。
AI融資潮的規模也已遠超大型科技企業本身。高盛統計,截至2026年9月中旬,全球AI相關債務發行總額已達5780億美元,其中超大規模雲端業者約占四成,其餘約六成來自資料中心及項目融資、半導體、軟體、設備、電力與能源等上下游產業。
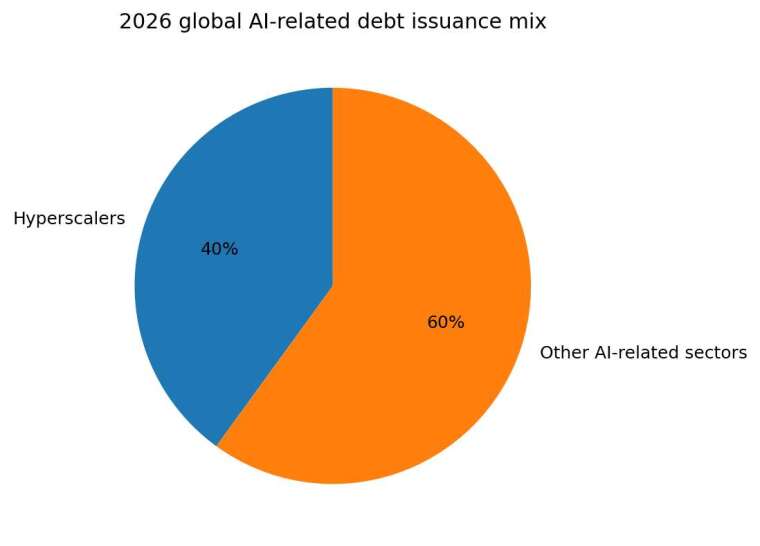
圖表:高盛估算2026年全球AI相關債務中,超大規模雲端業者約占40%,其餘60%來自更廣泛的AI基礎設施供應鏈。
從信用市場類型來看,約4900億美元來自全球投資級市場,另有約880億美元來自全球槓桿融資市場。投資級融資主體包括超大規模雲端業者、資料中心與項目融資、半導體及記憶體企業、軟體與服務公司、PC與設備廠商、資料中心及儲存REIT,以及科技業投資級定期貸款等。
AI基礎設施的資金需求也開始延伸至公用事業、能源、機械、化工與鋼鐵等傳統產業。為避免高估AI融資規模,高盛在統計這些「AI鄰近產業」時,僅將其總發行量的30%計入AI相關融資,同時剔除尚未提款的信用額度、循環信貸及尚未完成的融資。
這種融資結構反映AI投資已從晶片與雲端運算企業向實體基礎設施擴散。資料中心不僅需要伺服器與儲存設備,也需要大量電力、輸電網路、冷卻設備、土地與房地產,以及相應的長期融資。隨著AI基礎設施擴張,越來越多傳統產業的資本需求都與AI建設形成連結。
在2027年五大科技巨頭預計發行的4200億美元債務中,高盛估計約65%至75%可能在美元投資級債券市場完成,相當於約2730億至3150億美元。最終比例仍取決於市場環境,以及投資人對科技巨頭發行人集中度升高的接受程度。
高盛認為,五大科技企業的債務規模仍有擴張空間。與摩根大通、摩根士丹利及美國銀行等目前美元投資級市場大型發行人相比,五大科技巨頭符合指數納入條件的存量債券規模整體仍有較大的擴張空間。
與此同時,歐元債券市場可能在未來承擔更多AI融資。今年以來,歐元市場吸收的AI相關債務占比仍相對有限,但歐元投資級債券市場是美元之外少數具備足夠規模、可承接大型企業融資的市場之一。英鎊、日元、加元、澳元及瑞郎企業債市場整體規模則相對較小。高盛也預期,可轉換債券未來可能在AI基礎設施融資中發揮更大作用。
AI相關企業債券與其他投資級債券的信用利差表現也出現分化。高盛指出,2026年以來,AI相關美元投資級債券利差明顯走闊,而非AI債券整體相對穩定。其中,超大規模雲端業者的累計利差擴大最明顯,軟體公司其次,硬體企業此前則相對具有韌性。
高盛並不認為硬體企業可以長期免受影響。隨著計算設備出貨增加及相關融資需求擴大,硬體企業未來也可能面臨更明顯的信用供給壓力。對股票投資人而言,AI投資的核心問題通常是收入與利潤成長;對債券投資人而言,則更關注資本支出如何融資、企業是否需要提高槓桿,以及持續的大量債券供給是否推高信用利差並壓縮相對估值。
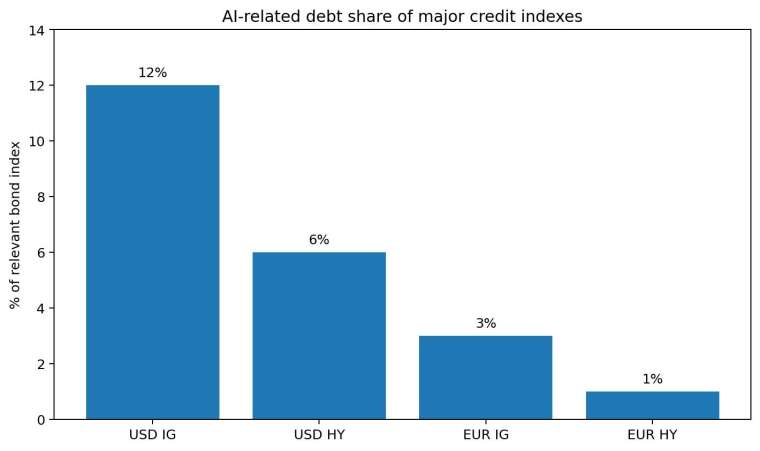
圖表:高盛估算AI相關債券占主要信用債券指數的比重。
高盛估算,目前AI相關債券約占彭博美元投資級企業債指數12%,在美元高收益債指數中的占比約6%;歐洲市場目前相對較低,AI相關債務約占歐元投資級指數3%、歐元高收益債指數1%。作為比較,銀行業約占美元投資級企業債市場22%,占歐元投資級企業債市場31%。
這意味著AI債券目前尚未大到足以完全主導整個信用市場,但如果當前融資週期持續多年,其指數權重仍可能進一步上升。高盛認為,AI相關債券的壓力目前並未明顯拖累整體美元投資級市場,一方面是美國經濟活動仍具支撐,企業信用基本面整體仍相對穩健,高絕對收益率也持續吸引追求收益的投資人;另一方面,銀行、能源與醫療等大型產業與AI投資週期的相關性較低,為信用指數提供分散效果。
不過,高盛仍提醒,隨著AI基礎設施建設進入多年期投資週期,一旦市場情緒改善、信用利差收窄,企業可能利用較有利的融資窗口加快發債,進一步形成供給壓力。對資料中心及算力項目的融資,高盛也認為投資人需要採取選擇性策略,並評估個別項目的信用與現金流風險。
上一篇
下一篇